
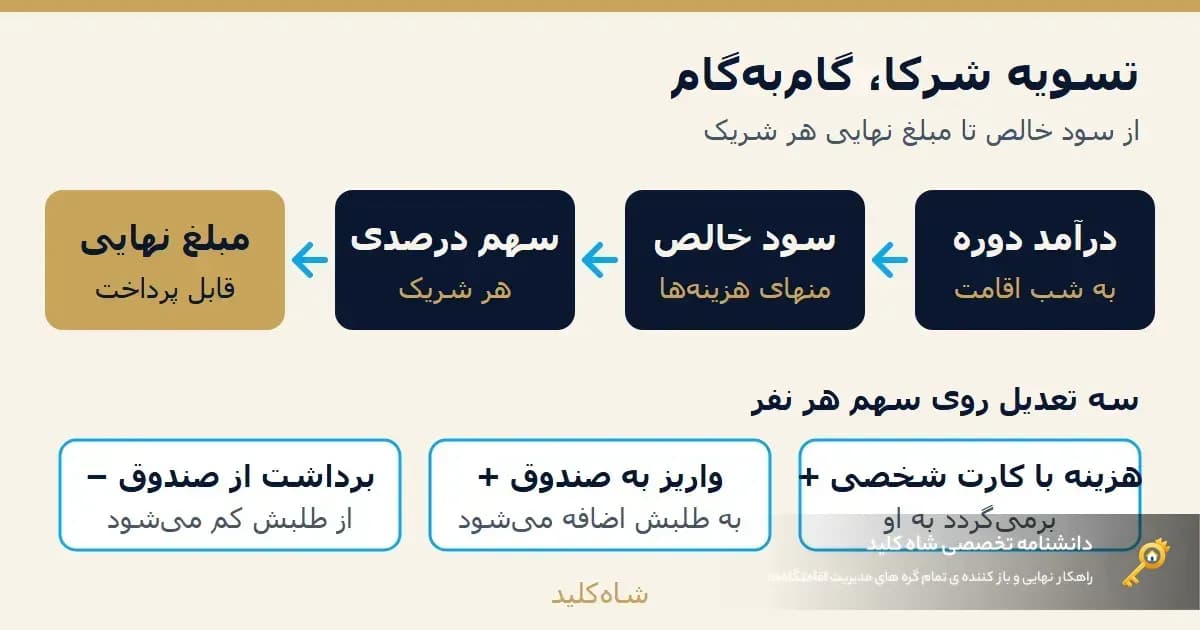
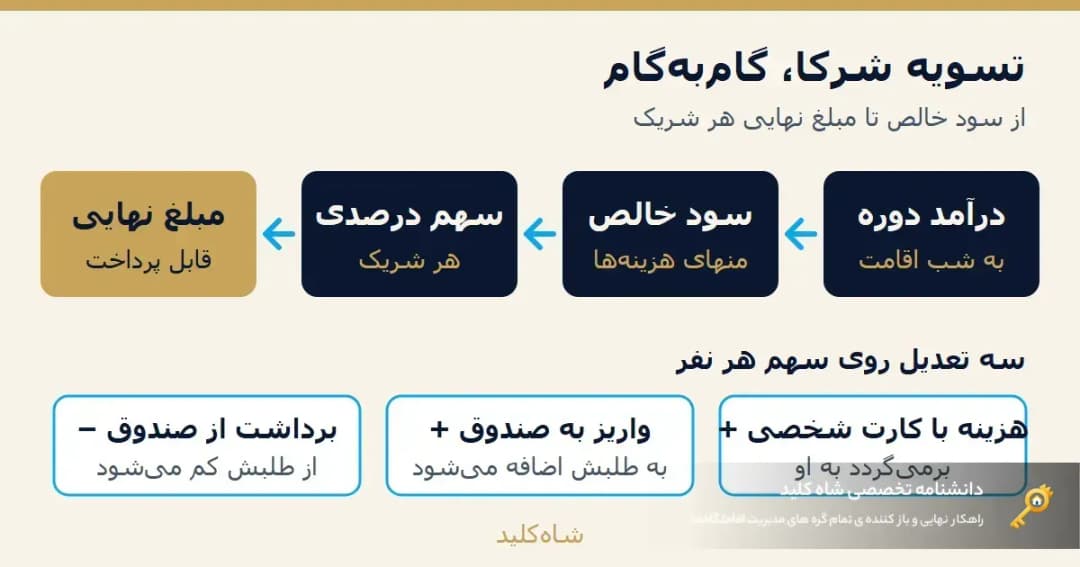
اگر چند نفر در یک اقامتگاه شریکند، مبلغ نهایی هر نفر در پایان دوره این است: سهم درصدی از سود خالص، بهاضافهی هر پولی که از جیب خودش خرج ساختمان کرده یا به صندوق ریخته، منهای هر پولی که از صندوق برداشته. بیشتر دعواهای شرکا از جایی شروع میشود که این سه تکه جدا حساب نشدهاند و همه چیز زیر عنوان «سود» جمع شده است.
در این مقاله اول منطق درست حساب را توضیح میدهیم، بعد با یک مثال عددی ساده نشان میدهیم چطور کار میکند، و در آخر میگوییم کدام تصمیمها را باید قبل از اولین تسویه با شریکها روی کاغذ بیاورید. جاهایی که از شاهکلید حرف میزنیم، منطقی است که در بخش تسویهی نرمافزار واقعاً پیاده شده؛ اگر هنوز تصویر کلی سود اقامتگاه برایتان روشن نیست، اول راهنمای محاسبهی سود واقعی اقامتگاه را بخوانید.
سود قابل تقسیم دقیقاً چیست؟
سود قابل تقسیم یعنی درآمد دوره منهای همهی هزینههای همان دوره. دو جزئیات اینجا زیاد اشتباه حساب میشود.
درآمد را به شب اقامت نسبت میدهید یا به روز دریافت پول؟ در تسویهی شاهکلید، مبلغ کل هر رزرو بین شبهای اقامت تقسیم میشود و هر شب در روز خودش درآمد حساب میشود، نه در روزی که مهمان پول را واریز کرده. یعنی رزروی که از ۲۸ مرداد تا ۲ شهریور باشد، سهمش بین دو ماه تقسیم میشود. نتیجهی عملی: اگر مهمانی هنوز تمام مبلغ را نداده، آن مبلغ در درآمد دوره حساب شده است (ماندهی دریافتنشده جداگانه دیده میشود، ولی از درآمد کم نمیشود). پس پیش از تقسیم سود، باید بدانید پول واقعاً در صندوق هست یا نه؛ سود روی کاغذ را نمیشود پرداخت کرد.
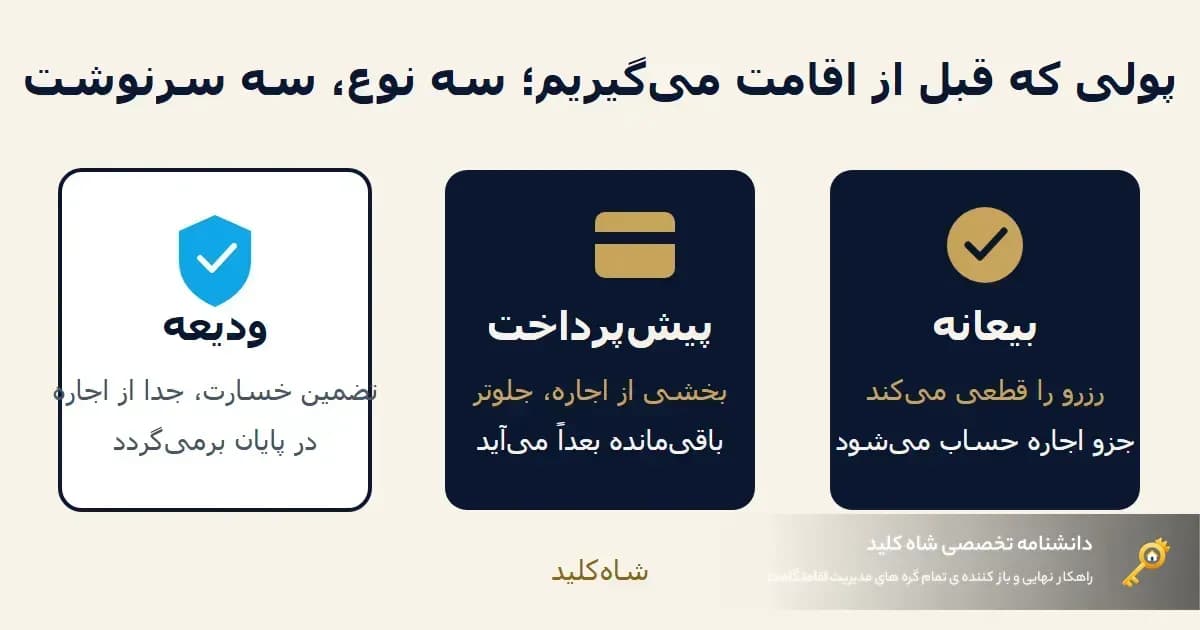
رزرو لغوشده چه میشود؟ رزرو لغوشده چیزی به درآمد اضافه نمیکند، مگر اینکه برایش جریمهی لغو ثبت کرده باشید؛ آنوقت فقط همان مبلغ جریمه، در تاریخ ورود، بهعنوان درآمد میآید. (دربارهی اینکه بیعانه کی جریمه میشود، در مقالهی بیعانه، پیشپرداخت و ودیعه بیشتر گفتهایم.)
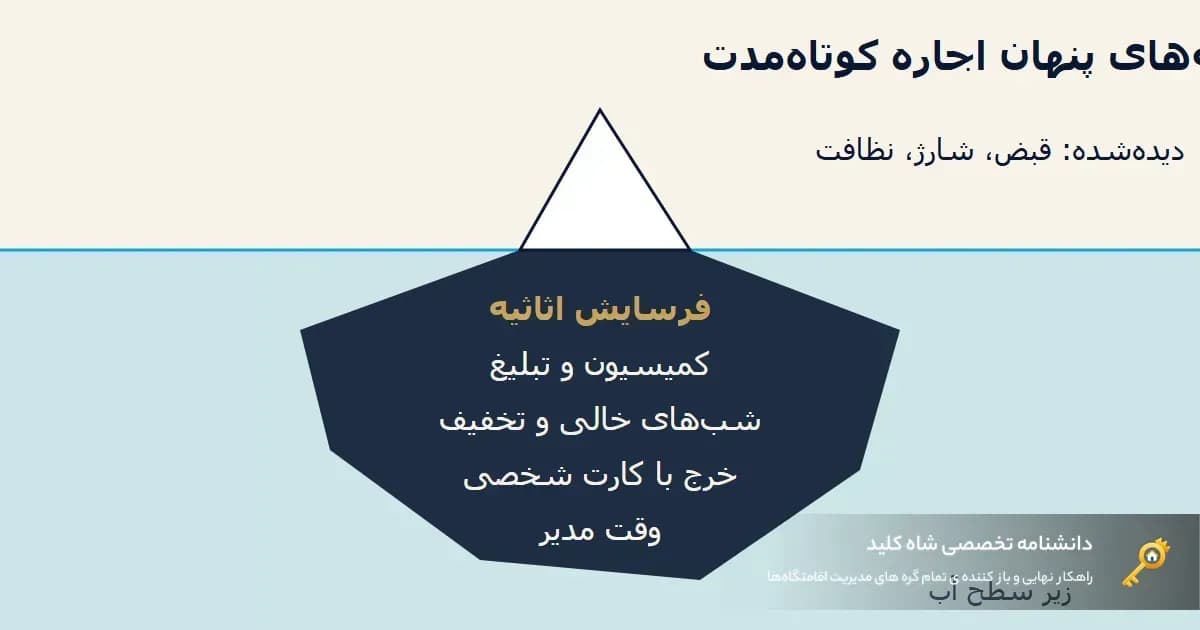
هزینهها همه کم میشوند. هر هزینهای که حذفشده یا لغوشده نباشد از سود کم میشود، چه از صندوق پرداخت شده باشد چه از کارت یکی از شرکا، چه هنوز تسویهی حسابش با تأمینکننده باز باشد. فهرست هزینههایی که معمولاً از قلم میافتند را در هزینههای پنهان اجارهی کوتاهمدت آوردهایم؛ هر هزینهای که ثبت نشود، سود را بالاتر از واقعیت نشان میدهد و در نهایت شریکها پولی را تقسیم میکنند که وجود ندارد.
چرا «درصد ضربدر سود» کافی نیست؟
چون پول فقط از یک راه وارد و خارج نمیشود. سه مسیر دیگر هم هست:
هزینهی پرداختشده با کارت شخصی. شریک الف برای تعمیر کولر ۱۰ میلیون از کارت خودش داده. این هزینه از سود کم شده، یعنی همهی شرکا به نسبت سهمشان سهیمند؛ ولی پولش از جیب الف رفته. باید به الف برگردد.
واریز به صندوق ساختمان. شریک ب برای شارژ ساختمان ۵ میلیون به صندوق ریخته. این مبلغ هزینه نیست، پولی است که او در اختیار ساختمان گذاشته؛ پس به طلب او اضافه میشود.
برداشت از صندوق. شریک الف ۸ میلیون از صندوق برداشته. این پیشدریافتِ سود یا امانت است و باید از طلبش کم شود.
در شاهکلید فرمول هر شریک در هر دوره همین است:
مبلغ نهایی = سهم از سود + هزینهی پرداختشده با کارت شخصی + واریز به صندوق − برداشت از صندوق + طلب دستی − بدهی دستی
طلب و بدهی دستی برای اصلاحاتی است که در هیچکدام از دستههای بالا نمیگنجد؛ مثلاً توافق دو نفر برای جبران چیزی از دورهی قبل. اگر مبلغ نهایی منفی شود، یعنی شریک در این دوره به ساختمان بدهکار است (بیشتر برداشت کرده تا سهمش).
مثال عددی
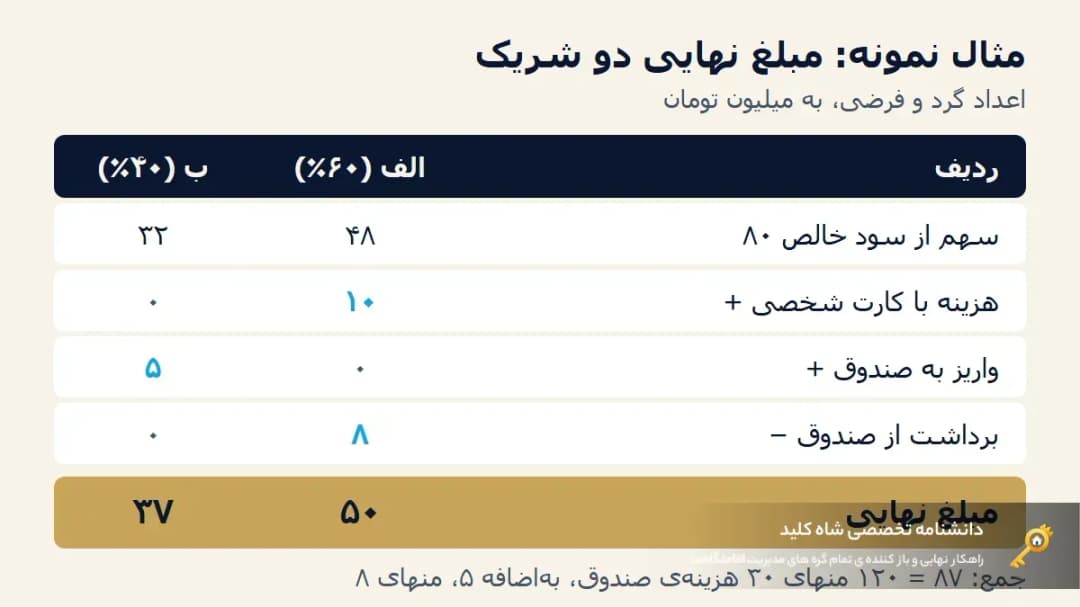
فرض کنید (اعداد گرد و فقط برای نمونه) یک ساختمان دو شریک دارد: الف ۶۰٪ و ب ۴۰٪. در یک ماه:
درآمد: ۱۲۰ میلیون
هزینهی کل: ۴۰ میلیون، که ۳۰ میلیونش از صندوق و ۱۰ میلیونش با کارت شخصی الف پرداخت شده
واریز ب به صندوق: ۵ میلیون؛ برداشت الف از صندوق: ۸ میلیون
الف (۶۰٪) | ب (۴۰٪) | |
|---|---|---|
سهم از سود خالص (۸۰ میلیون) | ۴۸ | ۳۲ |
هزینهی با کارت شخصی | ۱۰ | ۰ |
واریز به صندوق | ۰ | ۵ |
برداشت از صندوق | ۸ | ۰ |
مبلغ نهایی (میلیون) | ۵۰ | ۳۷ |
جمع مبلغهای نهایی ۸۷ میلیون است؛ یعنی ۱۲۰ میلیون درآمد، منهای ۳۰ میلیون هزینهای که از صندوق رفت، بهعلاوهی ۵ میلیون واریز، منهای ۸ میلیونی که الف قبلاً برداشته. اگر جمع مبلغهای نهایی با پولی که واقعاً در حساب دارید نمیخواند، یک جا ثبتی جا افتاده است. این تطبیق ساده، بهترین آزمون برای درستی حساب است.
چه چیزی تعیین میکند هزینه «شخصی» حساب شود؟
اینجا یک نکتهی عملی است که اگر درست تنظیم نشود کل حسابها به هم میریزد: هزینه با کارتی که پرداخت میشود شناخته میشود. در شاهکلید هر کارت پرداخت در تنظیمات مالک دارد: صندوق ساختمان یا یکی از سهامدارها. وقتی هنگام ثبت هزینه کارت را انتخاب میکنید، پرداختکننده خودکار مشخص میشود. هزینهای که با کارت سهامدار ثبت شود، به طلب همان سهامدار اضافه میشود. کارتی که مالکش مشخص نیست پذیرفته نمیشود و باید اول به صندوق یا یک سهامدار نسبت داده شود.
پس کار از همان ثبت هزینه شروع میشود، نه روز تسویه. اگر نظافتچی را با کارت شخصی یکی از شرکا حساب کردهاید و هزینه را «از صندوق» ثبت کردهاید، آن شریک در تسویه چیزی نمیگیرد و دلخور میشود.
دورهی تسویه را چطور ببندیم؟
تسویه در شاهکلید روی یک بازهی زمانی برای یک ساختمان انجام میشود، معمولاً یک ماه شمسی. چند قاعدهی مهم دارد که حساب را تمیز نگه میدارد:
مجموع سهمهای فعال باید دقیقاً ۱۰۰٪ باشد. در غیر اینصورت محاسبه خطا میدهد. کم یا زیاد بودن درصدها را نرمافزار قبول نمیکند.
سهم نمیتواند وسط دوره عوض شود. اگر در بازهی انتخابی تغییر سهم داشتهاید (مثلاً شریکی از ۱۵ام ماه خارج شده)، باید بازه را به دو دوره بشکنید که داخل هر کدام درصدها ثابت باشد. این محدودیت آزاردهنده به نظر میرسد، ولی جلوی حدسزدن را میگیرد.
اول پیشنمایش، بعد پیشنویس. میتوانید محاسبه را فقط ببینید و چیزی ذخیره نشود. وقتی راضی بودید پیشنویس ذخیره میشود و تا وقتی تأیید نشده، هر بار میتوانید آن را دوباره بسازید.
تأیید دوره. با تأیید، دوره از حالت پیشنویس درمیآید و مبلغ هر شریک در دفتر حساب او ثبت میشود (مثبت اگر طلبکار است، منفی اگر بدهکار).
ثبت پرداخت. فقط روی دورهی تأییدشده ممکن است. هر پرداخت را با روش (نقدی، کارتبهکارت، انتقال بانکی...) و شمارهی پیگیری ثبت میکنید. جمع پرداختها از مبلغ نهایی شریک بیشتر نمیشود و به شریکی که مبلغ نهاییاش منفی است پرداختی ثبت نمیشود. توجه کنید که شاهکلید پول را جابهجا نمیکند؛ پرداخت را بانک شما انجام میدهید و اینجا فقط ثبت میشود.
قفل. دورهی تأییدشده را میشود قفل کرد؛ بعد از آن ثبت پرداخت و تغییر معمولی ممکن نیست (فقط محاسبهی مجدد یا حذف توسط مدیر کل).
وضعیت هر شریک از روی مبلغ و پرداختشدهها خودکار حساب میشود (تأییدشده، پرداخت ناقص، تسویه کامل، بدهکار). لازم نیست کسی دستی وضعیت بگذارد، پس نمیشود وضعیت با پول واقعی ناهمخوان بماند.
اگر بعد از تسویه چیزی اشتباه بود؟
اتفاق میافتد: هزینهای دیرتر ثبت میشود یا واریز صندوق با تاریخ اشتباه آمده. دو راه کاملاً متفاوت داریم:
روی دورهی تأییدشده یا قفلشده، فقط مدیر کل میتواند «محاسبهی مجدد» بزند. پرداختهای ثبتشده دست نمیخورند، فقط سهم سود و تراکنشهای صندوق با آخرین دادهها بهروز میشوند. تغییر مبلغ نهایی بهصورت یک ردیف «اصلاحیه» جدا در دفتر شریک ثبت میشود، پس سابقهی عدد قبلی گم نمیشود. هر بار محاسبهی مجدد با سود قبلی و جدید در تاریخچه میماند.
ویرایش یا حذف تراکنش صندوقی که در دورهی تسویهشده قرار گرفته هم فقط برای مدیر کل (سوپر ادمین) ممکن است.
درس عملی: به جای اصلاح کردن عدد، سعی کنید پیش از تأیید، همهی هزینهها و تراکنشهای ماه را ببندید. یک روز مشخص در ماه بعد برای «بستن دفتر» بگذارید و بعد از آن فقط اصلاحیههای ضروری بپذیرید.
قبل از اولین تسویه، با شریکها چه چیزهایی را مکتوب کنید؟
نرمافزار فقط آنچه شما توافق کردهاید را محاسبه میکند. اینها را قبل از تسویه روشن کنید:
درصد سهم هر نفر و مبنای آن. سرمایهگذاری اولیه؟ مالکیت واحد؟ مدیریت؟ اگر یکی مدیریت روزانه را انجام میدهد، آیا مبلغ جدا میگیرد؟ تسویهی شاهکلید حقوق مدیریت یا کارمزد جدا حساب نمیکند؛ اگر چنین چیزی دارید، یا بهصورت هزینه ثبت کنید یا بهصورت طلب دستی.
کدام هزینهها مشترکند. تعمیرات اساسی و تعویض لوازم، خرید خدمات نظافت، تبلیغ، شارژ، آب و برق. حتی اگر مالیات یا عوارض دارید، قبل از تسویه با حسابدار روشن کنید که چطور ثبت شود؛ این موضوع را در سامانه محاسبه نمیکنیم.
سقف خرج بدون هماهنگی. مثلاً هر هزینهی بالای یک مبلغ توافقی، قبل از پرداخت با بقیه هماهنگ شود.
حق برداشت از صندوق. هر کس چقدر و کی میتواند بردارد؟ برداشت بیقاعده بزرگترین منبع بدهیهای دورهی بعد است.
ذخیرهی نقدی. درصدی از سود برای تعمیر یا ماههای کمرونق نگه داشته شود یا همهی سود تقسیم شود؟
تکلیف ورود و خروج شریک. سهم از کدام تاریخ عوض میشود و حسابهای باز چه میشود.
بازه و روز تسویه. ماهانه؟ سهماهه؟ چه روزی پرداخت میشود؟
سه مورد اول را اگر در یک پیماننامه یا حتی یک توافقنامهی ساده نوشته باشید، در بیشتر اختلافها همان نوشته داور اول شماست. برای قالب سند و جنبههای حقوقی با وکیل مشورت کنید؛ این بخش اطلاعات عمومی است و جای مشاورهی حقوقی را نمیگیرد.
اشتباههای رایج در حساب شرکا
تقسیم سود قبل از بستن دفتر. پول به شریکها داده میشود و بعد هزینهی ماه ثبت میشود. نتیجه: برداشت اضافه و بدهی دورهی بعد.
ثبت هزینهی شخصی به اسم صندوق. طلب شریک ثبت نمیشود.
خلط واریز صندوق با سود. وقتی شریکی برای ساختمان پول میریزد، باید «واریز» ثبت شود، نه «سود اضافه».
سهمهای ناقص. جمع درصدها صد نمیشود چون شریک جدیدی اضافه شده ولی سهم قبلیها کم نشده.
تفاوت سود حسابداری و پول موجود. درآمد بر مبنای شب اقامت حساب میشود، ولی ممکن است مهمان هنوز مانده را نپرداخته باشد؛ قبل از پرداخت سود، موجودی واقعی را ببینید.
حساب چند ساختمان در یک دفتر. هر ساختمان باید دورهی جدا داشته باشد. وقتی شرکا بین ساختمانها متفاوتند، تسویهی هر ساختمان جداست؛ شاهکلید برای هر ساختمان درصد جدا میگیرد. اگر چند مجتمع دارید، راهنمای رشد از یک اقامتگاه تا چند مجتمع نیز به کارتان میآید.
در شاهکلید این کار کجا انجام میشود؟
برای تنظیمات اولیه، در بخش تنظیمات، «مدیریت سهامداران» را باز کنید: سهامدارها را ثبت میکنید و برای هر ساختمان سهم فعال با تاریخ شروع (و در صورت نیاز تاریخ پایان) تعریف میکنید. صفحهی همین بخش به شما میگوید مجموع سهم فعال ساختمان کامل ۱۰۰٪ است یا نه. کارتهای پرداخت را هم با مشخصکردن مالک (صندوق یا سهامدار) ثبت کنید.
در صفحهی «سود سهامداران» (بخش تسویه) چهار تب دارید: سود سهامداران، پرداختیها و تسویه، دورههای تسویه، و نمودارها. «تسویهی جدید» ساختمان و بازه را از شما میگیرد و پیشنمایش میدهد؛ خلاصهی مالی، سهم هر سهامدار، پرداختها و اقلام درآمد و هزینه را میتوانید ببینید. واریز و برداشت صندوق با عنوان، روش پرداخت و کد پیگیری در پنل «صندوق ساختمان» ثبت میشود، و از هر دوره میتوانید خلاصهی متنی حساب را برای فرستادن به شرکا بسازید. اگر چند نفر با نقشهای متفاوت به تسویه دسترسی دارند، مدیریت نقشها و تیم در چند شعبه را ببینید.
محدودیتها را هم صادقانه بگوییم: نرمافزار پول منتقل نمیکند، کارمزد مدیریت جدا ندارد، و تغییر سهم وسط دوره را خودکار تقسیم نمیکند.
سؤالهای پرتکرار
سهم شرکا را باید ماهانه تسویه کرد یا فصلی؟
هر دو ممکن است، به شرط اینکه بازهی انتخابی سهم ثابت داشته باشد. ماهانه معمولاً بهتر است چون خطای هزینهها زود پیدا میشود و بدهی برداشت اضافه جمع نمیشود. اگر اقامتگاه فصلی است، حداقل ماههای پرکار را جدا ببندید.
اگر یکی از شرکا بیش از سهمش از صندوق برداشته باشد چه میشود؟
مبلغ نهایی او ممکن است منفی شود، یعنی بدهکار به ساختمان است. این بدهی در دفتر حساب او بهصورت بدهکار ثبت میشود. نحوهی تسویهاش (دریافت وجه یا کمکردن از سود دورههای بعد) با توافق خودتان است؛ شاهکلید خودکار انتقال نمیدهد.
هزینههایی که هنوز پولشان را ندادهایم هم از سود کم میشود؟
بله. در تسویهی شاهکلید وضعیت پرداخت هزینه ملاک نیست و هر هزینهی ثبتشدهای که حذف یا لغو نشده باشد کم میشود. دلیلش این است که هزینه واقعی است حتی اگر هنوز پولش پرداخت نشده باشد.
پرداخت به شرکا از طریق شاهکلید انجام میشود؟
خیر. پرداخت را از بانک انجام میدهید و در شاهکلید با روش و شمارهی پیگیری ثبت میکنید تا ماندهی هر شریک درست بماند.
بعد از قفل شدن دوره میشود اشتباه را اصلاح کرد؟
فقط مدیر کل میتواند آن دوره را دوباره محاسبه کند. پرداختهای ثبتشده تغییر نمیکنند و تفاوت مبلغ بهصورت اصلاحیه در دفتر شریک میآید.
مطالب مرتبط
راهاندازی و مدیریت اقامتگاه از ایده تا واریز سود — نقشهی دهمرحلهای کل مسیر تا همین تسویه
سود واقعی اقامتگاه؛ فرمول و جدول مثال — سود واقعی اقامتگاه یعنی درآمد منهای همهی هزینهها، حتی آنهایی که از جیب شخصی پرداخت میشود یا ماهها بعد خودشان را…
بیعانه، پیشپرداخت و ودیعه اقامتگاه — بیعانه و پیشپرداخت در عرف تقریباً یکیاند، ولی ودیعه در قانون مدنی معنای دیگری دارد. بدانید هر کلمه چه بار حقوقی…
بودجه و جریان نقدی اقامتگاه — اقامتگاه فصلی را با میانگین سالانه نمیشود اداره کرد. بودجهی ماهانه با حداقل ماهانه، سه سناریوی درآمد، صندوق ذخیرهی…
نظرها