
اقامتگاهی که درآمدش فصلی است باید بودجه را ماهبهماه ببندد، نه با میانگین سالانه: اول «حداقل ماهانه» را حساب کنید (خرجی که حتی با صفر مهمان باید پرداخت شود)، بعد درآمد هر ماه را در سه سناریوی محتاط، پایه و بدبینانه بنویسید و بخشی از ماههای پررونق را قبل از تقسیم سود در یک صندوق جدا کنار بگذارید. اگر فقط «سود سالانه خوب است» را ببینید، ممکن است سال را با سود ببندید و وسط آذر یا دی پولی برای قبض و تعمیر نداشته باشید.
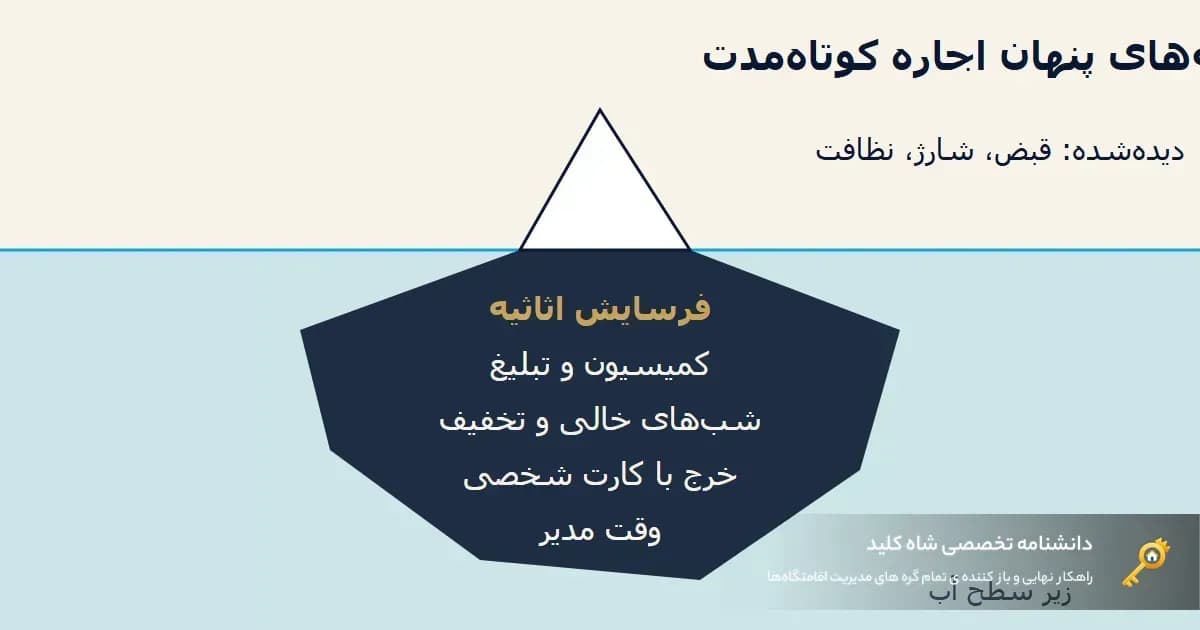
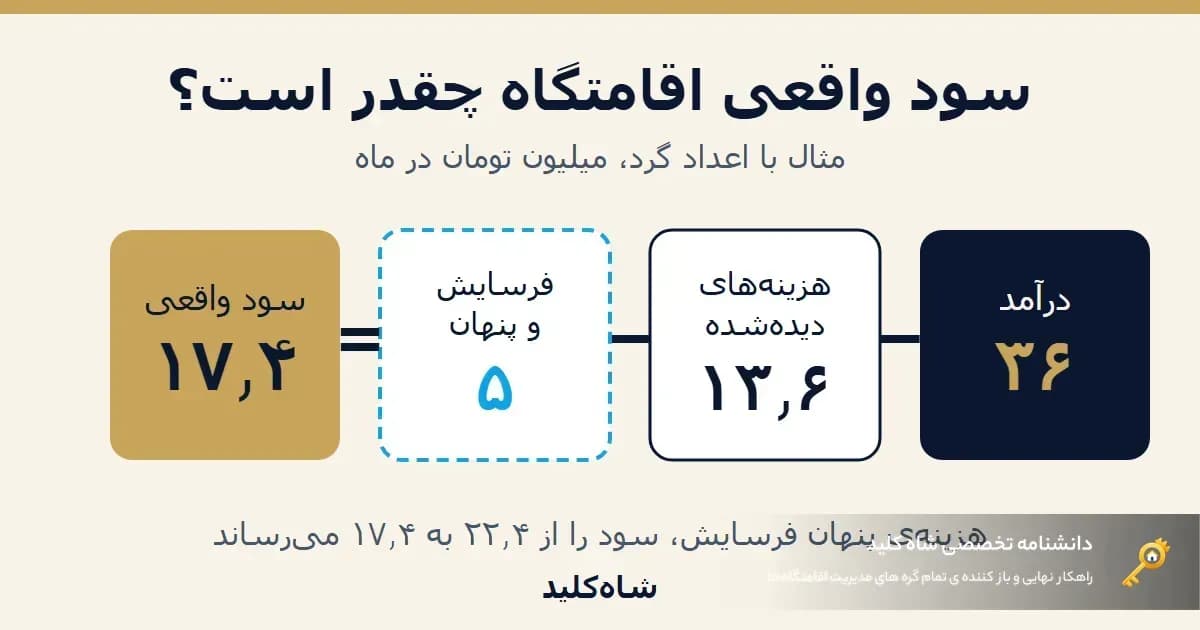
این مقاله فقط روی زمانبندی پول تمرکز دارد: سود واقعی چطور حساب میشود را در سود واقعی اقامتگاه و فهرست خرجهای جاافتاده را در هزینههای پنهان اجاره کوتاهمدت آوردهایم و اینجا تکرار نمیکنیم. همهی اعداد مثالها فرضی و گرد هستند، نه آمار بازار ایران.
چرا میانگین سالانه برای اقامتگاه فصلی گمراهکننده است؟
سود سالانه مثبت چیزی دربارهی ماههایی که حساب منفی میشود نمیگوید. چون قبض، شارژ و حقوق ثابت هر ماه میآید، ولی درآمد در چند ماه جمع میشود. برای نشاندادن مرتبهی نوسان، دادهی یک بازار غیرایرانی مفید است: ONDA، پلتفرم رزرو کرهای، در تحلیل دادهی «پنشن»های ۲۰۲۲ (منتشرشده در نوامبر ۲۰۲۳) نوشته که درآمد ماه اوج (جولای) حدود چهار برابر پایینترین ماه (فوریه) بوده و بیش از نیمی از درآمد سال در چهار ماه می تا اوت جمع شده است (ONDA). پنشن کرهای با اقامتگاه ایرانی یکی نیست و این عدد را نباید به ایران تعمیم داد؛ فقط نشان میدهد در بازارهای گردشگری، اوج و فرود چند برابری عادی است.
در عمل فصلی بودن شما را از دو راه میزند: درآمد یکباره در چند هفته میآید (و حس ثروت میدهد)، و هزینههای بزرگ (تعمیر سرمایش و گرمایش، جایگزینی تشک) اغلب در ماه خلوت سر میرسند، چون وسایل بعد از فصل شلوغ فرسوده شدهاند.
هزینهی ثابت و متغیر: «ثابت» چقدر ثابت است؟
بودجه با دو سؤال شروع میشود: چه خرجی هست که اگر ماه آینده هیچ مهمانی نیاید باز هم باید پرداخت شود؟ و چه خرجی با هر رزرو یا هر شب بالا و پایین میرود؟
متغیر (با رزرو یا شب): نظافت و رختشویی، مصرفی مهمان، کمیسیون و بخشی از انرژی.
ثابت (حتی با صفر مهمان): شارژ، اینترنت، اشتراکها، بیمه، حقوق ثابت، حداقل قبوض، اقساط.
این دوگانه شیب دارد، نه مرز تیز. پژوهش Rushmore و O'Neill (Cornell Hospitality Quarterly، ۲۰۱۵) روی ۶۰۱ هتل در بازهی ۲۰۰۱ تا ۲۰۱۲ نشان داد سهم ثابت هزینهی بخش اتاقها حدود ۳۶٪ و برای هزینههای اداری ۳۳٪، تبلیغات ۲۹٪ و انرژی و تأسیسات ۳۳٪ بود؛ یعنی بسیاری از هزینههایی که معمولاً «ثابت» حساب میشوند بخش متغیر قابلتوجهی دارند (چکیدهی مقاله). این اعداد برای هتلهای آمریکایی است و ساختار هزینهی یک آپارتمان با نیروی کم فرق دارد؛ درس قابلانتقال این است که ثابتبودن را برای هر خرج خودتان آزمون کنید، نه از فهرست آماده بگیرید. آزمون ساده: «اگر ماه آینده کاملاً خالی بماند، این خرج چقدر کم میشود؟». قبض برق ممکن است نصف شود ولی صفر نمیشود؛ حقوق نگهبان کم نمیشود؛ نظافت صفر میشود.
در صنعت هتل برای همین اثر دو شاخص دارند. CoStar/STR فرمول Flow Through را تغییر سود عملیاتی ناخالص (GOP) تقسیم بر تغییر درآمد کل تعریف میکند و Flex را مکمل آن (یک منهای آن نسبت) تا نشان دهد چه بخشی از درآمد ازدسترفته به سود ضربه نمیزند (Hotel Online، فوریه ۲۰۲۶). همین منطق را برای اقامتگاه خودتان میتوانید با یک عدد ساده بسنجید: هر تومان درآمد از دسترفته، چند تومانش واقعاً از سود کم میشود؟ هرچه هزینهی متغیرتان کمتر باشد، این نسبت به ۱۰۰٪ نزدیکتر است و نوسان درآمد مستقیمتر به سود میخورد. در مثال پایینتر میبینید.
گام اول: «حداقل ماهانه» را حساب کنید
حداقل ماهانه مجموع چیزهایی است که باید در ماه صفر رزرو هم پرداخت شود. راهنماهای مدیریت جریان نقدی اجارهی کوتاهمدت هم از همین عدد شروع میکنند (در یک راهنمای STR Specialist، فوریه ۲۰۲۶، با نام «monthly nut»؛ مجموع تعهدهای ثابتی که صرفنظر از رزرو هر ماه سر میرسند — STR Specialist). برای ما سه جزء دارد:
تعهدهای نقدی ثابت: شارژ، حقوق ثابت، حداقل انرژی و اینترنت، اشتراکها، اقساط، اجارهی ملک اگر اجارهای است.
سهم ماهانهی تعمیر معمول: میانگین ۱۲ ماه گذشتهی تعمیرهای ریز.
سهم ماهانهی جایگزینی اثاثیه (قیمت خرید ÷ عمر مفید به ماه). اینجا نقدی خارج نمیشود ولی اگر هر ماه کنار نگذارید، روز تعویض باید یکجا بپردازید. فهرست داراییها و عمر هر کدام را در دفتر ثبت دارایی و موجودی و برنامهی نگهداری ببینید.
اگر مالیات، عوارض یا پروانهای برای فعالیتتان لازم است، مبلغ و موعدش را از مرجع مربوط بگیرید و بهعنوان تعهد زماندار وارد کنید؛ آنچه دربارهی ایران توانستیم تأیید کنیم در مقررات اجاره کوتاهمدت در ایران آمده است و اینجا عددی نمیسازیم.
سپس دو عدد مشتق از آن:
نقطهی سربهسر ماهانه (شب) = حداقل ماهانه ÷ سهم هر شب فروختهشده (قیمت شب منهای هزینهی متغیر همان شب).
حداقل درآمد لازم = حداقل ماهانه ÷ (۱ − سهم هزینهی متغیر از درآمد).
گام دوم: درآمد ۱۲ ماه را در سه سناریو بنویسید
برای هر ماه تعداد شب فروختهشده را سه بار حدس بزنید:
سناریو | از کجا بیاید |
|---|---|
محتاط | کمترین شب فروختهشدهی همان ماه در سالهای قبل، یا پایینترین عدد واحدهای همرده |
پایه | میانهی چند سال (یا واقعیترین برآورد) |
بدبینانه | محتاط منهای ۲۰٪ یا یک رویداد بیرونی (جاده بسته، تعطیلی، شرایط اقتصادی) |
بودجه را روی محتاط ببندید و فقط تفاضل تا پایه را «بونوس» حساب کنید. توصیهی بانکها و راهنماهای مدیریت کسبوکار فصلی هم همین است: رویدادهای پرفروش و کمفروش را از سابقهی واقعی استخراج کنید، یک برنامهی ۱۲ماهه بنویسید، هر ماه با واقعیت مقایسه کنید و اگر کمبودی پیشبینی شد زودتر هزینه را کم یا منبع مالی را آماده کنید (Northwest Bank، ۲۰۲۵). اگر هنوز سابقه ندارید، سال اول را با فرض بدبینانه ببندید و ماهانه اصلاح کنید.
برای قیمت هر فصل از قیمتگذاری فصلی برای چند واحد کمک بگیرید؛ بودجه شب فروختهشده و نرخ را جدا میخواهد، چون کاهش تقاضا و تخفیف دو اثر متفاوت دارند.
مثال ۱۲ ماههی فرضی: یک واحد
همهی اعداد فرضی و گردند. برای سادگی، هر ماه ۳۰ شب فرض شده و قیمت یکسان است.
فرض کنید:
قیمت هر شب ۲٬۰۰۰٬۰۰۰ تومان و هزینهی متغیر هر شب (کمیسیون، نظافت و مصرفی) ۳۰۵٬۰۰۰ تومان؛ پس سهم هر شب ۱٬۶۹۵٬۰۰۰ تومان.
تعهد نقدی ثابت ماهانه ۸٬۱۰۰٬۰۰۰ تومان (قبوض و اینترنت ۲٬۴۰۰٬۰۰۰، شارژ ۱٬۲۰۰٬۰۰۰، حقوق ۳٬۰۰۰٬۰۰۰، تعمیر معمول ۱٬۵۰۰٬۰۰۰).
ذخیرهی جایگزینی اثاثیه ۵٬۰۰۰٬۰۰۰ تومان در ماه. پس حداقل ماهانه ۱۳٬۱۰۰٬۰۰۰ تومان.
سربهسر: ۱۳٬۱۰۰٬۰۰۰ ÷ ۱٬۶۹۵٬۰۰۰ ≈ ۷٫۷ شب؛ یعنی حدود ۸ شب. بدون ذخیرهی جایگزینی، فقط ۵ شب (۸٬۱۰۰٬۰۰۰ ÷ ۱٬۶۹۵٬۰۰۰ ≈ ۴٫۸).
شب فروختهشدهی هر ماه (سناریوی پایهی فرضی) و نتیجه (میلیون تومان):
ماه | شب فروختهشده | سهم شبها | منهای ۸٫۱ نقدی ثابت | منهای ۵ ذخیرهی جایگزینی |
|---|---|---|---|---|
فروردین | ۲۴ | ۴۰٫۶۸ | ۳۲٫۵۸ | ۲۷٫۵۸ |
اردیبهشت | ۱۴ | ۲۳٫۷۳ | ۱۵٫۶۳ | ۱۰٫۶۳ |
خرداد | ۱۲ | ۲۰٫۳۴ | ۱۲٫۲۴ | ۷٫۲۴ |
تیر | ۱۶ | ۲۷٫۱۲ | ۱۹٫۰۲ | ۱۴٫۰۲ |
مرداد | ۱۸ | ۳۰٫۵۱ | ۲۲٫۴۱ | ۱۷٫۴۱ |
شهریور | ۱۲ | ۲۰٫۳۴ | ۱۲٫۲۴ | ۷٫۲۴ |
مهر | ۱۰ | ۱۶٫۹۵ | ۸٫۸۵ | ۳٫۸۵ |
آبان | ۵ | ۸٫۴۷۵ | ۰٫۳۷۵ | −۴٫۶۲۵ |
آذر | ۳ | ۵٫۰۸۵ | −۳٫۰۱۵ | −۸٫۰۱۵ |
دی | ۴ | ۶٫۷۸ | −۱٫۳۲ | −۶٫۳۲ |
بهمن | ۶ | ۱۰٫۱۷ | ۲٫۰۷ | −۲٫۹۳ |
اسفند | ۲۲ | ۳۷٫۲۹ | ۲۹٫۱۹ | ۲۴٫۱۹ |
جمع سال | ۱۴۶ | ۲۴۷٫۴۷ | ۱۵۰٫۲۷ | ۹۰٫۲۷ |
نکات این جدول:
اشغال سالانه ۱۴۶ ÷ ۳۶۰ ≈ ۴۱٪ و سود سالانه ۹۰ میلیون است؛ سال «خوب» است. ولی چهار ماه آبان تا بهمن (ستون آخر) منفیاند.
ستون «منهای ۸٫۱» نشان میدهد در نقدینگی خالص فقط آذر و دی منفیاند (مجموعاً حدود ۴٫۳ میلیون)، اما اگر ذخیرهی جایگزینی را هم بهموقع کنار بگذارید، چهار ماه منفی میشود. پس ذخیره باید از ماههای پررونق تأمین شود، نه از همان ماه.
فرض کنید در آذر یک بخاری یا تشک ۱۸٬۰۰۰٬۰۰۰ تومانی هم خراب شود. کسری آذر میشود ۳٫۰۱۵ + ۱۸ ≈ ۲۱ میلیون. اگر شرکا هر ماه تمام سود نقدی مثبت را برداشته باشند، این پول از جیبشان میآید؛ اگر ذخیره داشته باشید، از صندوق.
جریان درآمد به سود در مثال: سهم هر شب ۱٫۶۹۵ میلیون از ۲ میلیون قیمت است، یعنی ۸۴٫۷۵٪. اگر ۱۰٪ شبهای سال (۱۴٫۶ شب) کم فروش بروید، ۲۹٫۲ میلیون درآمد و ۲۴٫۷ میلیون سود از دست میدهید؛ یعنی حدود ۸۵ تومان از هر ۱۰۰ تومان درآمد ازدسترفته مستقیم سود را میخورد. این همان رابطهای است که Flow Through اندازه میگیرد، و دلیل میشود بودجهی فصل کم را روی «شبهای کمتر» ببندید نه «قیمت کمتر با همان شبها».
صندوق ذخیره: دو صندوق، نه یکی
منابع مرتبط با مدیریت اجارهی کوتاهمدت چند ریسک را جدا میکنند: دورهی خالی، تعمیر ناگهانی و هزینهی سرمایهای (جایگزینیهای بزرگ). راهنمای Awning (ژوئن ۲۰۲۶) برای صندوق عملیاتی ۳ تا ۶ ماه تعهد ثابت پیشنهاد میکند و برای ملک فصلی یا تازهراهافتاده سمت بالای بازه را؛ صندوق سرمایهای را جدا و تدریجی با درصدی از درآمد پیشنهاد میدهد (Awning). این یک راهنمای شرکتی است، نه استاندارد صنعت و درصد مشخصی برای صندوق سرمایهای نمیدهد؛ پس عدد را قاعدهی سرانگشتی بدانید.
برای مثال بالا:
صندوق | برای چه | اندازهی پیشنهادی (فرضی) | چطور پر شود |
|---|---|---|---|
عملیاتی | کسری ماههای خلوت، قبض و حقوق | ۳ تا ۶ برابر تعهد نقدی ثابت: ۲۴٫۳ تا ۴۸٫۶ میلیون | از ماههای بالای سربهسر، تا رسیدن به هدف |
جایگزینی | تعویض اثاثیه و تعمیر بزرگ | هر ماه ۵ میلیون (مبنای فرسایش) | ثابت و مستقل از اشغال |
قواعد اجرایی که این صندوق را زنده نگه میدارد:
صندوق یک حساب جدا یا یک ردیف جدا در دفتر باشد، نه بخشی از موجودی جاری؛ وگرنه فردا خرج میشود.
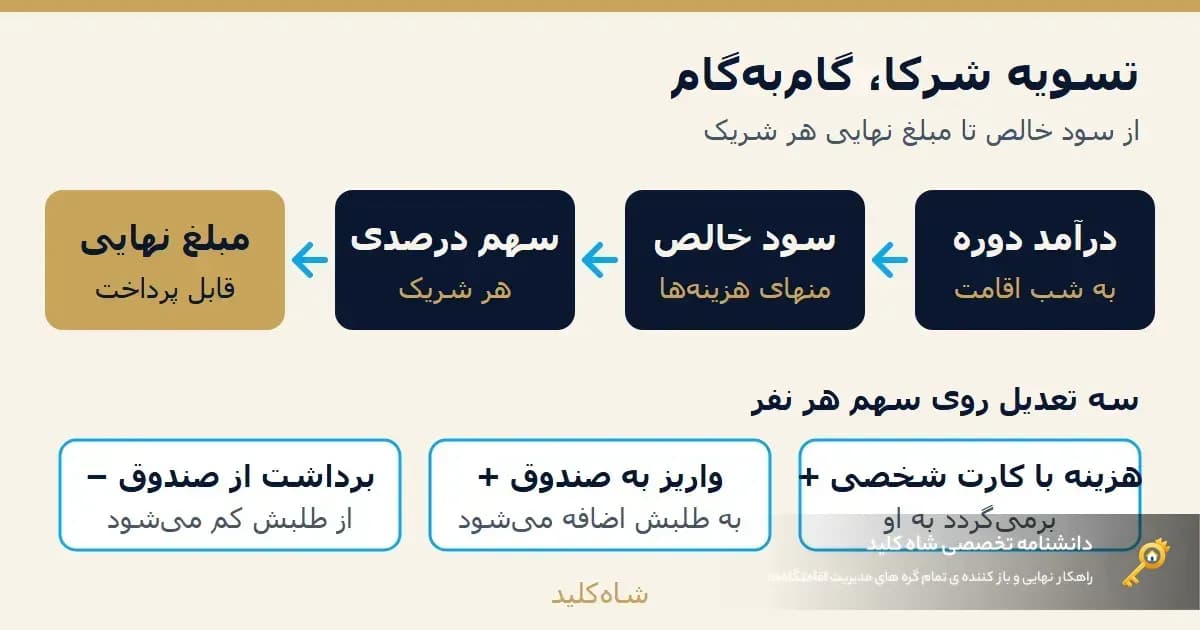
اول صندوق، بعد سود شرکا. پر کردن صندوق را قبل از تسویهی شرکا انجام دهید و در توافق شرکا بنویسید حداقل موجودی صندوق چقدر است.
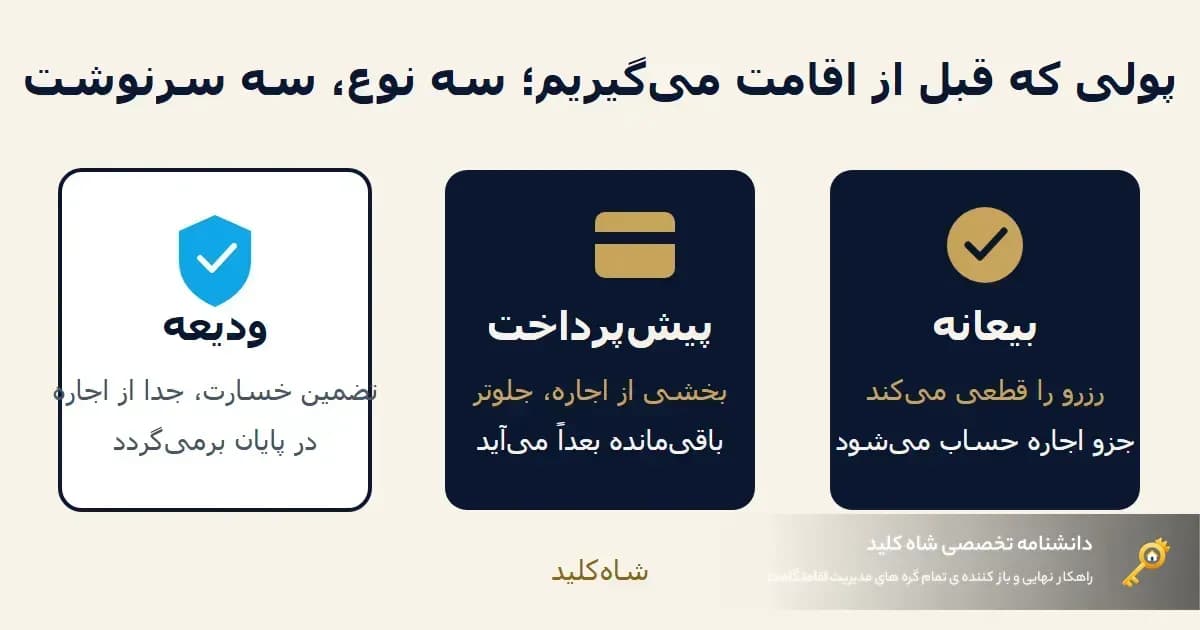
پول مهمان جزو موجودی نیست. بیعانهی رزروهای آینده و ودیعهی قابلبازگشت را از موجودی خارج کنید؛ تفاوت سه مفهوم در بیعانه، پیشپرداخت و ودیعه آمده است.
برداشت از صندوق را ثبت کنید و دلیلش را بنویسید؛ هر برداشت یعنی یک «ماه بد» که باید بعداً جبران شود.
جریان نقدی: تقویم پول، نه فقط سود
بودجه میگوید هر ماه چقدر باید بماند؛ جریان نقدی میگوید پول کی میرسد و کی میرود. دو ماه میتوانند هر دو سودده باشند ولی پولِ ماه دوم اواخر آن ماه برسد و قبضهای آن اوایل.
الگوی رایج پیشبینی نقدی در کسبوکارهای کوچک، «۱۳ هفته» است: ستونها هفتهاند و ردیفها موجودی ابتدا، ورودیها، خروجیها و موجودی انتها؛ موجودی انتهای هر هفته ابتدای هفتهی بعد میشود، یک حداقل موجودی مجاز تعیین میکنید و هر هفتهای که زیر آن برود علامت میخورد، و هر هفته برآوردها را با واقعیت عوض میکنید (Relay، ۲۰۲۶). برای اقامتگاه:
ورودیها از رزروهای ثبتشده میآیند، با تفکیک «دریافتشده» و «مانده». ماندهی رزروی را که ورودش ماه بعد است در هفتهی دریافت واقعی (روز ورود یا خروج، طبق قرارداد شما) بگذارید، نه روز ثبت. رزروهای ثبتنشده (تلفنی) را هم وارد کنید، وگرنه پیشبینی ناقص است (ثبت رزرو تلفنی).
خروجیها را به دو دسته تقسیم کنید: منظم (حقوق، شارژ، اقساط) و سررسیدهای نامنظم: بیمه، تمدید پروانه یا اشتراک سالانه، چکها، تعمیرات برنامهریزیشده. این دسته آنچه را غافلگیرتان میکند فهرست میکند.
حداقل موجودی را تعیین کنید، مثلاً یک ماه تعهد نقدی ثابت. هفتهای که پیشبینی زیر آن میرود زنگ هشدار است؛ قبل از آن میتوانید تخفیف روز خالی بدهید، خرید را عقب بیندازید یا از صندوق بردارید.
سناریوی فصل کم و آزمون استرس
بودجهای که فقط یک سناریو دارد، فقط یک ادعاست. آزمون استرس یعنی عمداً شرایط را بد کنید و ببینید کجا میشکند. راهنمای STR Specialist (که فرمول سربهسر و ردیابی «runway» = موجودی صندوق ÷ خرج ماهانه دارد) به نقل از Rabbu ترکیب «۱۰٪ کاهش اشغال، ۱۵٪ کاهش نرخ و ۲۰٪ افزایش هزینه» را پیشنهاد میکند. هشدار: جدول عددی آن راهنما با فرمولهای خودش نمیخواند و برخی ادعاهایش منبع ندارد؛ من فقط ساختار آزمون را برداشتهام، نه اعدادش را.
اجرای این آزمون روی مثال بالا (با فرض اینکه هزینهی متغیر هر شب همان ۳۰۵٬۰۰۰ بماند و ۲۰٪ افزایش فقط روی تعهد نقدی ثابت بیاید):
شب فروختهشده: ۱۴۶ × ۰٫۹ = ۱۳۱٫۴
قیمت: ۲٬۰۰۰٬۰۰۰ × ۰٫۸۵ = ۱٬۷۰۰٬۰۰۰ ⟵ سهم هر شب ۱٬۳۹۵٬۰۰۰
سهم کل شبها: ۱۳۱٫۴ × ۱٫۳۹۵ ≈ ۱۸۳٫۳ میلیون
تعهد نقدی ثابت: ۸٫۱ × ۱٫۲ × ۱۲ ≈ ۱۱۶٫۶ میلیون
باقیمانده: ≈ ۶۶٫۷ میلیون؛ منهای ذخیرهی جایگزینی ۶۰ میلیون → حدود ۶٫۷ میلیون سود سالانه
یعنی سال هنوز مثبت است ولی بدون اضافهای برای تقسیم. مهمتر از عدد پایانی، پرسشهای بعدی است: کدام ماهها منفی میشوند؟ صندوق عملیاتی چند ماه دوام میآورد؟ چه کاری در کدام ماه انجام میدهید؟ برای پاسخدادن از پیش، محرکهای اقدام بنویسید، مثلاً:
«اگر دو ماه پیاپی اشغال زیر سربهسر بود → برنامهی تخفیف روزهای خالی یا اجارهی ماهانهی ماههای خلوت، و توقف خرجهای غیرضروری.»
«اگر موجودی صندوق عملیاتی زیر ۳ ماه تعهد ثابت رفت → توقف برداشت سود شرکا.»
«اگر پیشبینی ۴ هفتهی آینده زیر حداقل موجودی است → فهرست سررسیدها را مرور و عقباندازی کنید.»
برای فصل خلوت چند ابزار درآمدی هم هست (محصول اقامت ماهانه، پکیجهای میانهفته، مشتریان قبلی)؛ ایدههایش در قیمتگذاری پویا و وفاداری مهمان هست.
کنترل هزینههای اثرگذار بدون افت کیفیت
برای کاهش هزینه از اثرگذارترینها شروع کنید، نه از آنها که دیده میشوند. معیار تصمیم: «این خرج در کدام شاخص مهمان اثر میگذارد؟». نظافت و ملحفه روی نقد «پاکیزگی» اثر مستقیم دارند؛ برند صابون مصرفی کمتر. پس:
هزینه | کجا میشود کم کرد | کجا نباید |
|---|---|---|
نظافت و رختشویی | زمانبندی دستهجمعی، انبار ملحفه برای کاهش رفتوآمد، مقایسهی دو قیمت | کوتاهکردن مراحل نظافت یا ملحفهی کمکیفیت |
انرژی | خاموشیهای برنامهریزیشده در واحد خالی، لامپ و کنتور | سرمایش و گرمایش ورود مهمان |
تعمیر | نگهداری پیشگیرانه (برنامهی نگهداری) | تعمیر نکردن چیزی که نقد منفی میسازد |
کمیسیون | سهم کانال مستقیم و مشتری قبلی (کانالها) | تعطیل کردن کانالهایی که پرمیکنند |
مصرفی | بستهبندی کلان، کنترل مصرف | اقلام اولیهی ورود مهمان |
هزینهی نیروی انسانی بیشترین سهم را دارد ولی کمکردنش حساستر است. تجربهی صنعت هتل این است که مدیران حتی وقتی اشغال میافتد بخشی از نیروی آموزشدیده را نگه میدارند تا از دست ندهند و به همین دلیل «متغیر» تا حدی ثابت میشود (تحلیل PKF Hospitality Research که در خلاصهی نتایج جستوجو دیدم و متن کامل را نخواندم؛ پس فقط بهعنوان نکتهی احتیاط). در اقامتگاه کوچک بهتر است نیروی ثابت کم و نیروی ساعتی بیشتر داشته باشید و سهم متغیر را بالا ببرید، تا سربهسر پایین بیاید (استخدام و آموزش نیرو).
داشبورد مالی ساده: شش عدد در هر ماه
لازم نیست داشبورد پیچیده باشد. این شش عدد را هر ماه ثبت کنید و با همان ماه سال قبل و با بودجه مقایسه کنید:
شب فروختهشده و اشغال (در برابر سربهسر شب).
ADR و RevPAR (شاخصهای عملکرد).
سهم هر شب فروختهشده (قیمت منهای هزینهی متغیر).
جمع تعهد نقدی ثابت در برابر بودجه.
موجودی صندوق عملیاتی بر حسب «ماه تعهد ثابت».
جمع ماندهی وصولنشدهی رزروها و سررسیدهای ۳۰ روز آینده.
اگر فقط به یک عدد نگاه میکنید، عدد پنجم را انتخاب کنید: «صندوق ما چند ماه جا دارد؟».
شاهکلید در این روال چه کاری میکند و چه کاری نه؟
آنچه در کد شاهکلید هست:
صفحهی مالی: انتخاب بازهی تاریخ و ساختمان، کارتهای خلاصه (درآمد کل، تعداد رزرو، تعداد شب، میانگین درآمد هر شب)، نمودارها، نمای تقویمی درآمد و خروجی اکسل.
هزینهها: ثبت با دسته، نوع ثابت یا متغیر، ساختمان، پرداختکننده و وضعیت پرداخت (پرداختشده، پرداختنشده، بخشی)، فیلتر بر اساس بازه و دسته، مجموع پرداختنشده و خروجی اکسل.
رزروها: برای هر رزرو مبلغ کل، مبلغ پرداختشده و مانده نگه داشته میشود؛ پایهی پیشبینی ورودیها.
ماژول بدهیها و یادآوری پرداخت (برای تقویم پرداختها): ثبت سررسید با مبلغ، روش (شبا، کارتبهکارت، چک، قسط وام، نقد)، تکرار ماهانه، کپی یک ماه به ماه دیگر، یادآور (پیشفرض ۳ روز و ۱ روز قبل و صبح روز سررسید) و گزارش جمع ماهانه و بزرگترین پرداختهای پیشرو. دادهی این ماژول خصوصی مدیر کل حساب است و بین کاربران دیگر مشترک نمیشود.
آنچه ندارد، برای اینکه انتظار اشتباه نداشته باشید: بودجهی ماهانه و مقایسهی بودجه با واقعیت، پیشبینی خودکار جریان نقدی، صندوق ذخیرهی خودکار و ردیف خودکار استهلاک. صندوق ساختمان در شاهکلید دفتر واریز و برداشت سهامداران است نه حساب ذخیرهی اقامتگاه. پس بودجهی ۱۲ ماهه و صندوق را در یک جدول خودتان نگه دارید و «واقعی»ها را از شاهکلید بردارید.
یک تله: اگر انتقال ماهانه به صندوق جایگزینی را بهصورت «هزینه» ثبت کنید (برای اینکه از سود تسویه کم شود)، بعداً هزینهی واقعی تعمیر یا خرید را هم ثبت کنید یعنی دو بار شمردهاید. راه تمیز: انتقال به صندوق را جدا در جدول خودتان نگه دارید، و فقط خرید واقعی را در هزینهها ثبت کنید.
سؤالهای پرتکرار
بودجهی ماهانه را از کجا شروع کنم، وقتی سابقهی یک سال ندارم؟
از حداقل ماهانه شروع کنید، چون آن را بدون سابقه هم میتوانید حساب کنید. درآمد را سه سناریویی و با فرض بدبینانه ببندید و ماه به ماه با واقعیت اصلاح کنید.
صندوق ذخیره چقدر باشد؟
قاعدهی سرانگشتی منابع، ۳ تا ۶ ماه تعهد ثابت است و برای ملک فصلی سمت بالاتر. مبنای دقیقتر: کسری ماههای خلوتِ سناریوی محتاط را جمع بزنید و آن را کف صندوق قرار دهید.
سود را ماهانه بین شرکا تقسیم کنم یا فصلی؟
اگر درآمد فصلی است، تقسیم فصلی یا بعد از پرشدن صندوق امنتر است. در هر حالت قاعدهاش را قبل از شروع سال بنویسید (حداقل موجودی صندوق، روز تسویه).
چرا حساب بانکی پر است ولی سود ندارم؟
بخشی از موجودی بیعانهی رزروهای آینده، ودیعهی مهمان یا بدهی به شرکاست. موجودی را به «پول ما» و «پول در امانت» تقسیم کنید و ماندهی هزینههای پرداختنشده را هم کم کنید.
در فصل کم تخفیف بدهم یا قیمت را نگه دارم؟
تا وقتی قیمت بالاتر از هزینهی متغیر همان شب است، فروش آن شب چیزی به پوشش ثابتها اضافه میکند. ولی تخفیف مداوم برای مهمانهای بعدی هم سقف نرخ میسازد؛ بهتر است تخفیف مشخصشده، محدود و برای شبهای مشخص باشد.
مطالب مرتبط
سود واقعی اقامتگاه؛ فرمول و جدول مثال — سود واقعی اقامتگاه یعنی درآمد منهای همهی هزینهها، حتی آنهایی که از جیب شخصی پرداخت میشود یا ماهها بعد خودشان را…
مالیات و دفترداری اجاره کوتاهمدت اقامتگاه — دفترداری سادهی اقامتگاه از چهار دفتر و یک روال ماهانه ساخته میشود. بخش مالیات فقط به آنچه در متن قانون تأیید شد…
هزینههای پنهان اجاره کوتاهمدت — قبض و نظافت را همه حساب میکنند؛ اما فرسایش وسایل، روزهای خالی، کمیسیون، کارت شخصی شرکا و وقت خودتان بیصدا سود…
بازسازی و برنامهریزی Capex اقامتگاه — برای خرجهای بزرگ و ذخیرهی Capex جدا از بودجهی ماهانه
نظرها