
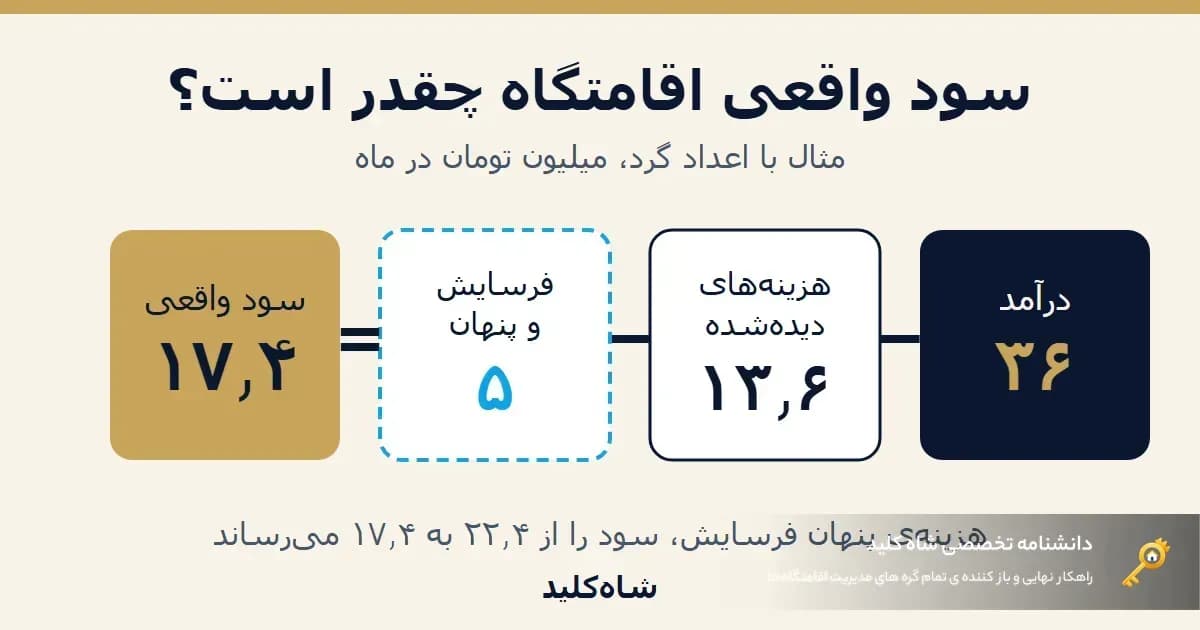
سود واقعی اقامتگاه برابر است با درآمد دریافتی منهای همهی هزینههایی که آن درآمد را ممکن کردهاند؛ نه فقط قبضها و نظافت، بلکه کمیسیون، تعمیرات، فرسایش وسایل، شارژ، حقوق و حتی هزینههایی که یکی از شرکا از کارت شخصیاش داده است. اگر فقط «واریزیها منهای قبضها» را نگاه کنید، تقریباً همیشه سود را بیشتر از واقع میبینید.
در این راهنما یکبهیک میرویم سراغ اینکه درآمد را چطور درست بشماریم، هزینهها را چطور دستهبندی کنیم، چه فرمولهایی (اشغال، میانگین قیمت هر شب، درآمد بهازای هر شب موجود، نقطهی سربهسر) تصویر دقیقتری میدهند و اگر چند نفر شریک هستید، سهم هر نفر دقیقاً چطور درمیآید. همهی اعداد جدولها نمونه و گرد هستند، نه آمار بازار.
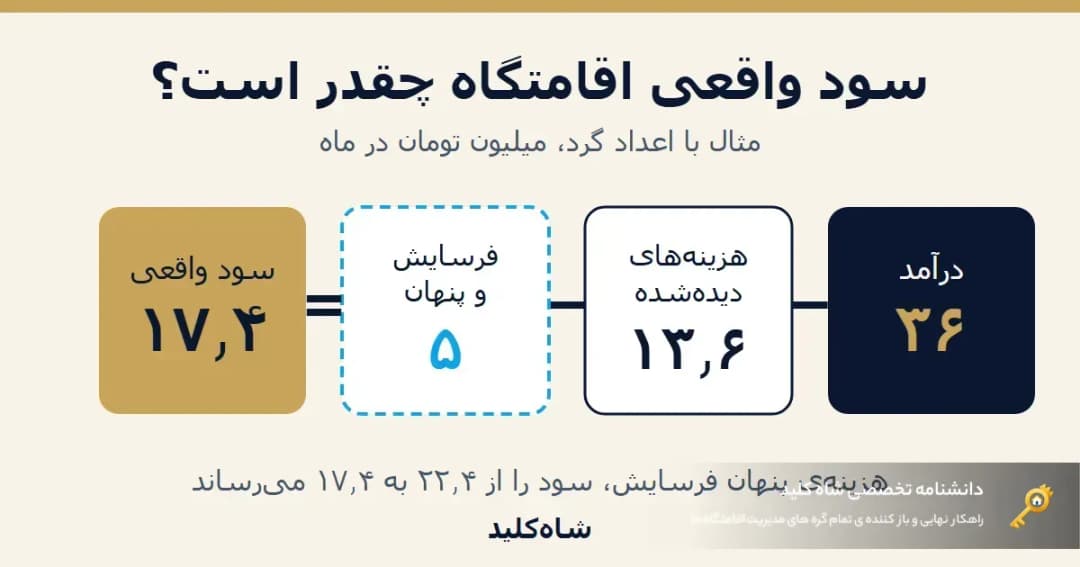
چرا «موجودی حساب» همان سود نیست؟
موجودی حساب مجموعهای از چیزهای ناهمجنس است: پیشپرداخت رزروهای ماه بعد، بیعانهای که شاید برگردد، پولی که باید به شریک بدهید، کمیسیونی که هنوز کسر نشده و درآمد واقعی همین ماه. اگر همه را جمع کنید، حس ثروتمندی میکنید که چند هفته بعد با یک تعمیر یا یک لغو رزرو از بین میرود.
سه اشتباه رایج که سود را کاذب نشان میدهد:
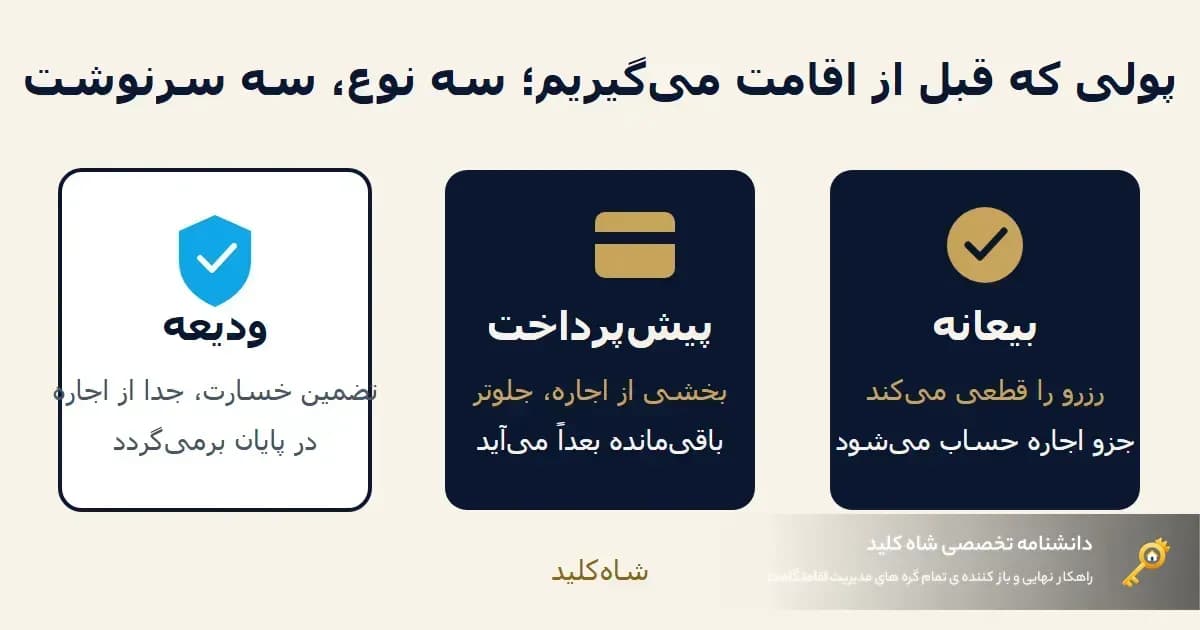
قاطیکردن پول مهمان با درآمد. ودیعه و بیعانهی برگشتپذیر درآمد نیستند، مگر وقتی که حق نگهداشتنشان ثابت شود. دربارهی تفاوت این سه مفهوم در بیعانه، پیشپرداخت و ودیعه جداگانه حرف زدهایم.
حسابنکردن هزینههای آهسته. تعویض تشک، رنگ دیوار، کولر، ملحفه و حولهی فرسوده یکباره خرج میشوند ولی در طول ماهها و سالها ساخته شدهاند.
نادیدهگرفتن هزینههای پراکنده. وقتی یکی از شرکا لامپ و شیرآلات را از کارت خودش میخرد، یا پذیرش یک قبض را نقدی میدهد، آن هزینه اگر جایی ثبت نشود از حساب سود بیرون میافتد.
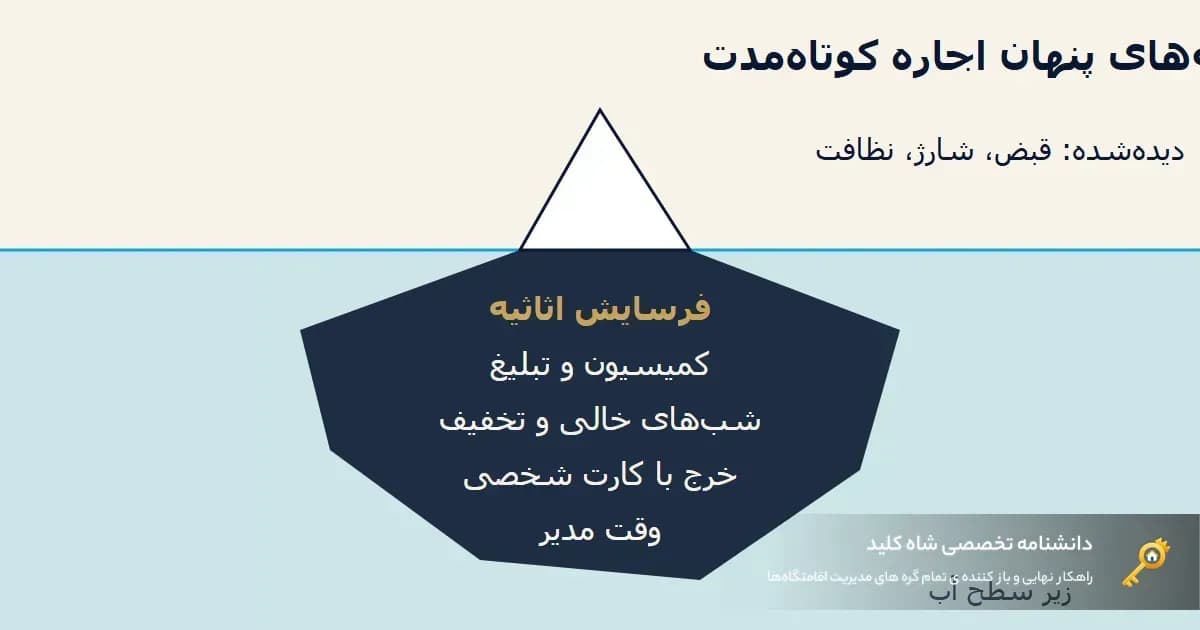
بخش مهمی از این هزینهها «پنهان» است و در مقالهی جداگانهی هزینههای پنهان اجاره کوتاهمدت فهرستشان کردهایم؛ اینجا روی ساختار کلی حسابوکتاب تمرکز میکنیم.
فرمول پایه: سود ناخالص و سود خالص
دو سطح سود را از هم جدا نگه دارید.
سود عملیاتی ماهانه = درآمد اقامت − هزینههای متغیر − هزینههای ثابت
درآمد اقامت: مجموع مبلغ شبهایی که واقعاً اقامت داشتهاند، بهعلاوهی جریمهی لغوی که حق دریافتش را دارید.
هزینهی متغیر: چیزی که با هر رزرو یا هر شب اقامت بالا و پایین میرود (نظافت بعد از خروج، ملحفهشویی، مواد مصرفی، کمیسیون، بخشی از انرژی).
هزینهی ثابت: چیزی که رزرو داشته باشید یا نه باید پرداخت شود (شارژ ساختمان، اینترنت، حقوق ثابت، بیمه، اشتراکها).
سود خالص = سود عملیاتی − فرسایش و ذخیرهها − (در صورت وجود) مالیات و هزینهی سرمایه
بخش دوم همان چیزی است که اکثر میزبانها حذفش میکنند. «فرسایش» یعنی هر ماه مقداری از ارزش اثاثیه و تجهیزات میرود و روزی باید تعویض شود؛ حساب سادهاش این است: قیمت خرید اثاثیه ÷ عمر مفید تقریبی به ماه. عمر مفید را خودتان بر اساس تجربهی واحدتان حدس بزنید (مثلاً تشک و مبل در اجارهی کوتاهمدت سریعتر از خانهی شخصی فرسوده میشوند)؛ عددی استاندارد برای آن نداریم.
دربارهی مالیات: درآمد اجارهی ملک در ایران مشمول قواعد مالیاتی است که بسته به نوع فعالیت، مجوز و شخص حقیقی یا حقوقی بودن فرق میکند. اینجا فقط یادآوری میکنیم که این بخش را در برآورد سود نادیده نگیرید و میزانش را از حسابدار یا سامانهی رسمی سازمان امور مالیاتی بپرسید؛ این متن اطلاعات عمومی است و توصیهی مالیاتی نیست.
درآمد را درست بشماریم
درآمد را به شب اقامت نسبت بدهید، نه به روز واریز
فرض کنید رزرو سهشبهای ۲۸ام ماه شروع میشود و پولش ۱۰ روز قبل کامل واریز شده است. اگر واریز را درآمد ماه قبل حساب کنید، ماه قبل خوشرنگ و ماه بعد لاغر دیده میشود. روش درست این است که درآمد هر رزرو به شبهای اقامتش تقسیم شود و هر شب در ماه خودش بنشیند. شاهکلید هم همین کار را میکند: مبلغ رزرو بین شبهای اقامت پخش میشود و رزروهای لغوشده در محاسبات درآمد نمیآیند.
جریمهی لغو درآمد است، مبلغ رزرو لغوشده نه
اگر مهمان لغو کند و بر اساس قوانین خودتان جریمه بگیرید، همان جریمه درآمد است، نه کل مبلغ رزرو. در شاهکلید هم رزرو لغوشدهای که جریمهی ثبتشده دارد، فقط بهاندازهی همان جریمه (در تاریخ ورود) به درآمد اضافه میشود.
پول دریافتشده در برابر پول قابل دریافت
یک رزرو ممکن است ۱۰٬۰۰۰٬۰۰۰ باشد و فقط ۴٬۰۰۰٬۰۰۰ آن گرفته شده باشد. برای تصمیمگیری باید هر دو عدد را ببینید: درآمد ثبتشده و ماندهی وصولنشده. صفحهی مالی شاهکلید برای هر رزرو مبلغ کل، مبلغ پرداختشده و مانده را نگه میدارد، و کارتهای خلاصهی بالای صفحه درآمد کل، تعداد رزرو، تعداد شب و میانگین درآمد هر شب را نشان میدهند.
چهار شاخص که با هم تصویر درست میدهند
اگر فقط «درآمد ماه» را ببینید، نمیدانید مشکل از قیمت است یا از اشغال. این چهار شاخص (که از صنعت هتلداری آمدهاند و در اجارهی کوتاهمدت هم همان تعریف را دارند، مثلاً در راهنمای RevPAR و ADR) جواب میدهند.
شاخص | فرمول | چه چیزی را نشان میدهد |
|---|---|---|
نرخ اشغال | شبهای فروختهشده ÷ شبهای قابل فروش | آیا واحد پر میشود؟ |
ADR (میانگین قیمت هر شب فروختهشده) | درآمد اقامت ÷ شبهای فروختهشده | آیا قیمتگذاری درست است؟ |
RevPAR (درآمد بهازای هر شب موجود) | درآمد اقامت ÷ شبهای قابل فروش = اشغال × ADR | کارایی کل، چه فروخته باشید چه نه |
هزینهی هر شب فروختهشده | کل هزینهها ÷ شبهای فروختهشده | حداقل قیمتی که بدون ضرر میفروشید |
نکتهی «شبهای قابل فروش»: شبی که واحد به دلیل تعمیر یا استفادهی شخصی مالک بسته بوده، از مخرج کم میشود؛ وگرنه اشغال را بیدلیل پایین میبینید. در ماه عادی ۳۰ شب بگیرید.
اگر اشغال بالا و RevPAR پایین است، معمولاً ارزان میفروشید؛ اگر ADR بالا ولی RevPAR پایین است، قیمت شاید جلوی رزرو را میگیرد. معیار نهایی البته سود است نه درآمد: در صنعت هتل برای همین شاخصی مثل GOPPAR (سود عملیاتی بهازای هر اتاق موجود) را کنار RevPAR میگذارند، چون دو مجموعه با RevPAR یکسان میتوانند سود خیلی متفاوتی داشته باشند (توضیح GOPPAR). همین منطق در مقیاس شما هم برقرار است.
هزینهها را در چه دستههایی ثبت کنیم؟
دستهبندی دقیقتر یعنی فهم بهتر. سادهترین چارچوب این است:
دسته | نمونه | رفتار |
|---|---|---|
نظافت و رختشویی | نظافت بعد از خروج، شستوشوی ملحفه | متغیر؛ به تعداد رزرو وابسته |
مصرفی مهمان | صابون، دستمال، کیسهی زباله، قهوه و چای | متغیر؛ به شب اقامت وابسته |
انرژی و قبوض | برق، گاز، آب، اینترنت | نیمهثابت؛ حتی واحد خالی هم مقداری دارد |
ساختمان | شارژ، آسانسور، پارکینگ | ثابت |
فروش و کمیسیون | کارمزد پلتفرم، تبلیغ، عکاسی | متغیر یا نیمهثابت |
تعمیرات و جایگزینی | تعمیر کولر، لولهکشی، ملحفه و تشک نو | نامنظم ولی ماهانه قابل پیشبینی |
نیروی انسانی | پذیرش، نگهبانی، مدیر | ثابت یا درصدی |
مالیات و مجوز | طبق وضعیت حقوقی شما | معمولاً ثابت |
در شاهکلید هر هزینه با عنوان، مبلغ، تاریخ، دستهبندی، نوع (ثابت یا متغیر) و ساختمان ثبت میشود و میتوانید برای هر دسته نام دلخواه بسازید. گزارش تسویه هم هزینهها را بر اساس دسته جمع میزند تا ببینید بیشترین سهم کجاست.
هزینهی مشترک بین چند ساختمان
اگر برای چند مجتمع یک نفر نظافت دارید یا یک اشتراک نرمافزار مشترک میخرید، تقسیم دستی این هزینه خطاخیز است. در شاهکلید هنگام ثبت میتوانید «هزینهی مشترک» را انتخاب کنید؛ مبلغ کل بین ساختمانهای دارای واحد فعال، به نسبت تعداد واحدهای هر ساختمان، تقسیم و برای هر ساختمان یک هزینهی مستقل ثبت میشود و پیشنمایش تقسیم را قبل از ثبت میبینید. اگر معیار شما چیز دیگری است (مثلاً تعداد شب یا درآمد)، این تقسیمبندی همان چیزی نیست که میخواهید و باید دستی ثبت کنید.
چه کسی هزینه را پرداخته؟
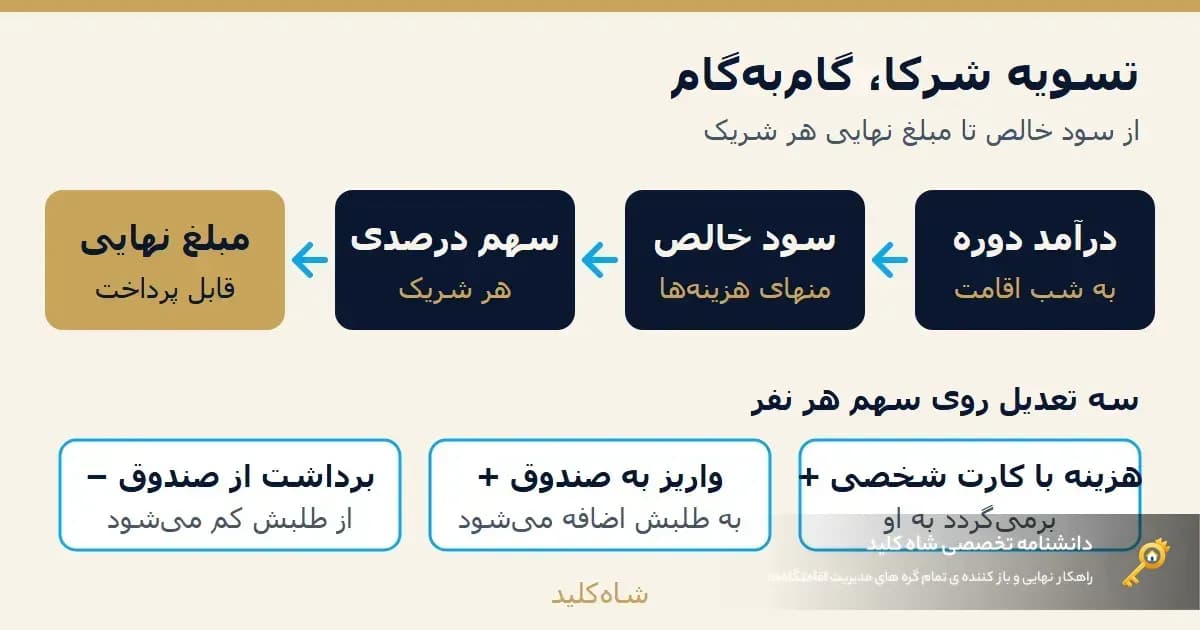
هزینه را ممکن است از صندوق ساختمان بدهید یا یکی از شرکا با کارت خودش بپردازد. در حساب سود فرقی ندارد: هر دو هزینهاند. اما در تسویه فرق میکند: هزینهای که شریک از جیب خودش داده باید به او برگردد. برای همین شاهکلید برای هر هزینه «پرداختکننده» را نگه میدارد (صندوق ساختمان یا یک سهامدار مشخص) و موقع تسویه، مبلغی که هر سهامدار برای ساختمان پرداخته به طلبش اضافه میشود.
جدول مثال: یک آپارتمان در یک ماه
این جدول فقط نمونه است و اعداد گرد و فرضیاند. با اعداد واقعی خودتان جایگزین کنید.
فرض کنید یک آپارتمان مبله دارید، ماه ۳۰ شب قابل فروش است، ۱۸ شب فروخته میشود و میانگین قیمت هر شب ۲٬۰۰۰٬۰۰۰ تومان است. فرض کنید ۹ رزرو (هر کدام بهطور میانگین دو شب) داشتهاید.
ردیف | مبلغ (تومان) | یادداشت |
|---|---|---|
درآمد اقامت (۱۸ شب × ۲٬۰۰۰٬۰۰۰) | ۳۶٬۰۰۰٬۰۰۰ | |
کمیسیون و تبلیغ | ۲٬۷۰۰٬۰۰۰ | ۱۵۰٬۰۰۰ برای هر شب فروختهشده |
نظافت و رختشویی (۹ رزرو × ۲۵۰٬۰۰۰) | ۲٬۲۵۰٬۰۰۰ | متغیر |
مصرفی مهمان (۹ رزرو × ۶۰٬۰۰۰) | ۵۴۰٬۰۰۰ | متغیر |
برق، گاز، آب، اینترنت | ۲٬۴۰۰٬۰۰۰ | نیمهثابت، در نمونه ثابت فرض شده |
تعمیرات و جایگزینی خردهریز | ۱٬۵۰۰٬۰۰۰ | میانگین ماهانه |
شارژ ساختمان | ۱٬۲۰۰٬۰۰۰ | ثابت |
سهم حقوق پذیرش | ۳٬۰۰۰٬۰۰۰ | ثابت |
جمع هزینههای عملیاتی | ۱۳٬۵۹۰٬۰۰۰ | |
سود عملیاتی | ۲۲٬۴۱۰٬۰۰۰ | ۳۶٬۰۰۰٬۰۰۰ − ۱۳٬۵۹۰٬۰۰۰ |
فرسایش اثاثیه (۳۰۰٬۰۰۰٬۰۰۰ ÷ ۶۰ ماه) | ۵٬۰۰۰٬۰۰۰ | فرض: عمر مفید ۵ سال |
سود خالص پس از فرسایش | ۱۷٬۴۱۰٬۰۰۰ |
با همین مثال شاخصها را حساب کنیم:
اشغال: ۱۸ ÷ ۳۰ = ۶۰٪
ADR: ۳۶٬۰۰۰٬۰۰۰ ÷ ۱۸ = ۲٬۰۰۰٬۰۰۰
RevPAR: ۳۶٬۰۰۰٬۰۰۰ ÷ ۳۰ = ۱٬۲۰۰٬۰۰۰ (همان ۶۰٪ × ۲٬۰۰۰٬۰۰۰)
هزینهی هر شب فروختهشده (با فرسایش): ۱۸٬۵۹۰٬۰۰۰ ÷ ۱۸ ≈ ۱٬۰۳۳٬۰۰۰
حاشیهی سود خالص: ۱۷٬۴۱۰٬۰۰۰ ÷ ۳۶٬۰۰۰٬۰۰۰ ≈ ۴۸٪
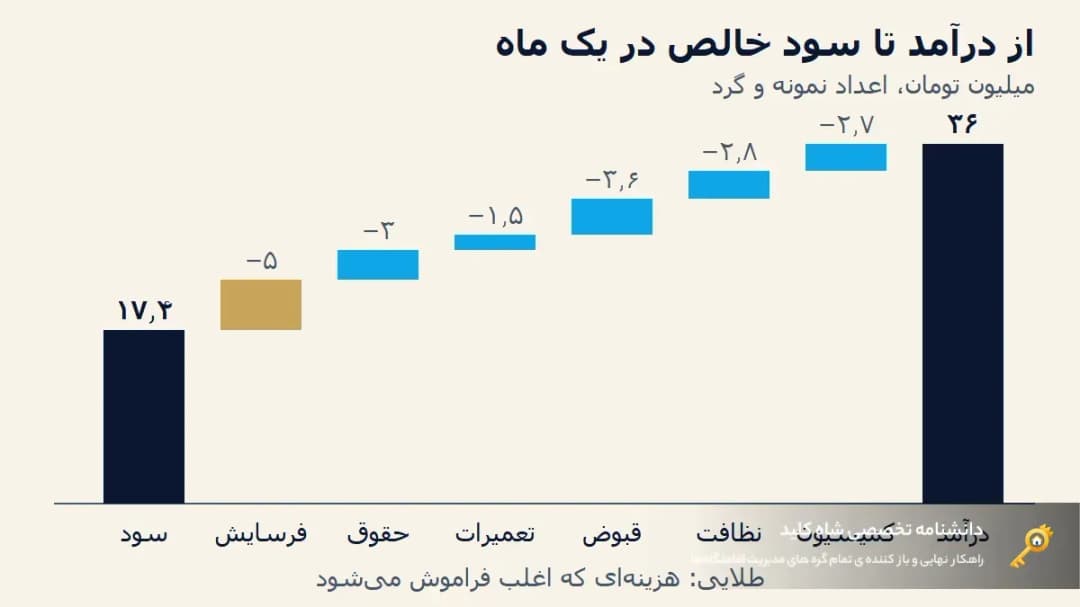
حاشیهی نزدیک به نیمی از درآمد ممکن است خوب به نظر برسد. ولی ببینید چه چیزی را هنوز نشمردهایم: وقت خودتان، مالیات، هزینهی فرصت پول بستهشده در ملک، و ماههای کممسافر. بخش بعد به همین میرسد.
نقطهی سربهسر: حداقل چند شب باید پر شود؟
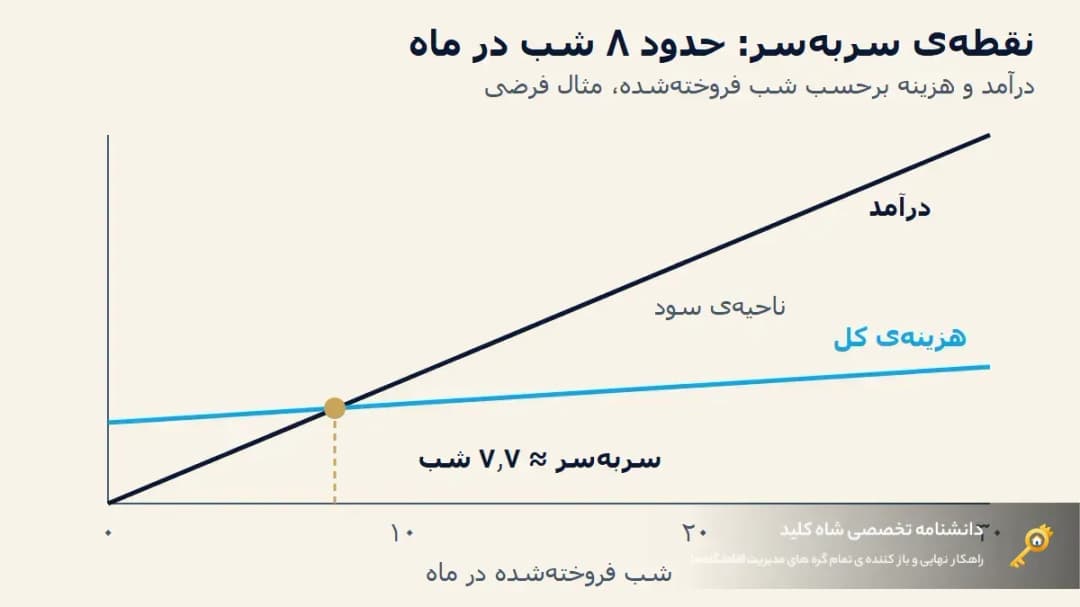
نقطهی سربهسر یعنی تعداد شبی که در آن سود صفر است. فرمولش:
شب سربهسر = هزینههای ثابت ماهانه ÷ (قیمت هر شب − هزینهی متغیر هر شب)
در مثال بالا:
جزء | مقدار (تومان) |
|---|---|
هزینههای ثابت (قبوض ۲٬۴۰۰٬۰۰۰ + تعمیرات ۱٬۵۰۰٬۰۰۰ + شارژ ۱٬۲۰۰٬۰۰۰ + حقوق ۳٬۰۰۰٬۰۰۰ + فرسایش ۵٬۰۰۰٬۰۰۰) | ۱۳٬۱۰۰٬۰۰۰ |
هزینهی متغیر هر شب (کمیسیون ۱۵۰٬۰۰۰ + نظافت و مصرفی ≈ ۱۵۵٬۰۰۰) | ۳۰۵٬۰۰۰ |
سهم هر شب در پوشش ثابتها (۲٬۰۰۰٬۰۰۰ − ۳۰۵٬۰۰۰) | ۱٬۶۹۵٬۰۰۰ |
شب سربهسر (۱۳٬۱۰۰٬۰۰۰ ÷ ۱٬۶۹۵٬۰۰۰) | حدود ۷٫۷ شب |
یعنی در این نمونه حدود ۸ شب در ماه (اشغال نزدیک ۲۶٪) سربهسر است؛ هرچه بالاتر برود سود میشود. این عدد دو فایدهی عملی دارد. اول، به شما نشان میدهد برای تخفیفدادن در روزهای خالی چقدر جا دارید: هر شب فروختهشده حتی با قیمت ۸۰۰٬۰۰۰ تومان (بیشتر از ۳۰۵٬۰۰۰ هزینهی متغیرش) هنوز چیزی به پوشش هزینههای ثابت اضافه میکند. دوم، هشدار میدهد که تخفیف زیر هزینهی متغیر مستقیماً ضرر است. قیمتگذاری فصلی بخش بزرگی از همین بازی است؛ در قیمتگذاری فصلی و ایام تعطیل برای چند واحد بیشتر میشود.
هشدار: این نمونه ماه به ماه یکنواخت فرض شده. اگر فصلتان نوسان شدید دارد، نقطهی سربهسر را برای کل سال حساب کنید (مجموع هزینههای ثابت ۱۲ ماه، نه یک ماه).
سود اجارهی کوتاهمدت را با گزینههای دیگر بسنجید
سود خالص مثال ما حدود ۱۷٬۴۰۰٬۰۰۰ تومان در ماه است. حالا فرض کنید همان واحد را میتوانستید با اجارهی بلندمدت ماهی ۲۰٬۰۰۰٬۰۰۰ تومان بدهید و تقریباً هیچ هزینهی عملیاتی نداشته باشید. در این فرض، کوتاهمدت از نظر خالص عقبتر است، با اینکه درآمد ناخالصش حدود ۸۰٪ بیشتر است.
لزوماً به این معنا نیست که کوتاهمدت اشتباه است؛ فقط یعنی باید تصمیم را با مقایسهی سود به سود بگیرید. دو چیز را هم در مقایسه یادتان باشد: فرق ریسک (در بلندمدت پول قطعیتر است) و فرق کار (کوتاهمدت کار روزانه میخواهد). اگر شریک دارید، این مقایسه را با آنها هم در میان بگذارید.
سهم شرکا: از سود ساختمان تا مبلغ نهایی هر نفر
وقتی چند نفر مالک هستند، سود خالص بینشان تقسیم میشود، ولی عدد نهایی که به هر نفر پرداخت میشود فقط درصد سهم نیست. باید اینها را هم دید: هزینههایی که او از جیب خودش داده، واریزها و برداشتهایش از صندوق ساختمان و مطالبات یا بدهیهای دستی.
فرمولی که شاهکلید برای مبلغ نهایی هر سهامدار استفاده میکند:
مبلغ نهایی = سهم از سود + هزینههای پرداختشده با کارت شخصی + واریز به صندوق − برداشت از صندوق + مطالبات دستی − بدهیهای دستی
مثال (فقط نمونه): سود خالص دوره را همان ۱۷٬۴۱۰٬۰۰۰ بگیرید. دو شریک دارید، الف ۶۰٪ و ب ۴۰٪. الف نظافت ۲٬۲۵۰٬۰۰۰ تومانی ماه را با کارت خودش داده است. (برای سادگی، فرسایش را جدا از دفتر دوره فرض میکنیم و فقط از سود عملیاتی ۲۲٬۴۱۰٬۰۰۰ حرف میزنیم.)
الف (۶۰٪) | ب (۴۰٪) | |
|---|---|---|
سهم از سود عملیاتی (۲۲٬۴۱۰٬۰۰۰) | ۱۳٬۴۴۶٬۰۰۰ | ۸٬۹۶۴٬۰۰۰ |
هزینهی پرداختشده با کارت شخصی | +۲٬۲۵۰٬۰۰۰ | ۰ |
واریز یا برداشت صندوق | ۰ | ۰ |
مبلغ نهایی | ۱۵٬۶۹۶٬۰۰۰ | ۸٬۹۶۴٬۰۰۰ |
توجه کنید الف بیشتر از ۶۰٪ سود دریافت میکند، چون ۲٬۲۵۰٬۰۰۰ تومان پولش برگشته است. اگر این هزینه ثبت نشود، ب نادانسته ۴۰٪ هزینهای را که پرداخت نکرده معاف شده و الف حقاش را از دست داده، و همین نقطهی شروع اکثر اختلافات مالی شرکاست. ساز و کار دقیق این حسابوکتاب را در حسابوکتاب شرکا و سهامداران اقامتگاه باز کردهایم.
چند قاعدهی عملیاتی که در شاهکلید برای تسویه رعایت میشود و خوب است در هر روش دیگری هم رعایت کنید:
درصد سهم همهی شرکای فعال در دوره باید دقیقاً ۱۰۰٪ شود، وگرنه تسویه محاسبه نمیشود.
اگر وسط دوره سهم عوض شده باشد، دوره باید به بازههایی شکسته شود که در هر کدام سهم ثابت است (برنامه همین را تذکر میدهد).
هر هزینهای که در بازهی دوره بیفتد و حذفشده نباشد، در سود خالص میآید، فارغ از اینکه «پرداختشده» یا «در انتظار» علامت خورده باشد.
تسویه قابل محاسبهی مجدد است و تاریخچهی تغییر سود در هر بار محاسبه ذخیره میشود؛ پس اگر هزینهای جا افتاد، میشود اصلاح کرد و تفاوت را دید.
یک روال ماهانهی ۳۰ دقیقهای برای دانستن سود واقعی
سود واقعی در یک ماراتن سالانه به دست نمیآید؛ در یک عادت ماهانه ساخته میشود:
پایان ماه، رزروها را ببندید. مطمئن شوید همهی رزروها وضعیت درست (تأییدشده، لغو، جریمه) و مبلغ درست دارند. رزرو تلفنی و پیامکی که وارد نشده، درآمد نیست.
هزینهها را کامل کنید. رسیدها، پیامکهای خرید کارت، و گزارش پذیرش را مرور کنید. هزینهای که شریک پرداخته با نام او ثبت شود.
شاخصها را حساب کنید. اشغال، ADR، RevPAR، هزینهی هر شب.
با ماه قبل و ماه مشابه سال قبل مقایسه کنید. اگر سود افتاده، تشخیص دهید علتش اشغال است، قیمت یا هزینه.
تسویه را ببندید. سود را تقسیم کنید و پرداختها را ثبت کنید.
یک تصمیم بگیرید. مثلاً قیمت روزهای خالی، تغییر تأمینکنندهی نظافت یا افزودن ذخیرهی تعمیرات.
اگر چند مجتمع دارید، همین روال را برای هر ساختمان جدا و بعد برای مجموع انجام دهید؛ ساختمانی که پر است ولی بیسود، ممکن است مشکل ساختاری داشته باشد. جزئیات رشد از یک واحد به چند مجتمع در از یک اقامتگاه تا چند مجتمع آمده است.
برای پیشبینی ماههای کمرونق و ساختن ذخیرهی فصلی، بودجهی ماهانه و جریان نقدی اقامتگاه روش گامبهگام دارد.
شاهکلید در این روال چه کاری میکند؟
هیچ نرمافزاری فکر شما را جایگزین نمیکند؛ ولی کار تکراری را کم میکند. در شاهکلید:
صفحهی مالی درآمد را از روی رزروها میسازد و نمودار و کارتهای خلاصه (درآمد کل، تعداد رزرو، تعداد شب، میانگین درآمد هر شب) نشان میدهد و خروجی اکسل میدهد.
هزینهها با دستهبندی، نوع ثابت یا متغیر، ساختمان و پرداختکننده ثبت میشوند و هزینهی مشترک بین ساختمانها خودکار تقسیم میشود.
تسویه در بازهی دلخواه، درآمد و هزینه را جمع میزند، سهم هر سهامدار و طلب یا بدهی او را حساب میکند و صندوق ساختمان و پرداختها را هم دنبال میکند.
چیزهایی که در حال حاضر خودتان باید تصمیم بگیرید و ثبت کنید: استهلاک و ذخیرهی تعویض اثاثیه (ردیف خودکار ندارد؛ میتوانید بهشکل یک هزینهی دورهای با دستهی دلخواه ثبت کنید) و برآورد مالیات. همچنین درآمد از روی رزروهای واردشده ساخته میشود؛ رزروی که ثبت نشود (مثلاً تلفنی) در گزارش نمیآید. نگرانی از رزرو تکراری و رزرو فراموششده را در راهنمای جلوگیری از رزرو تکراری بررسی کردهایم، و بخش مهمی از ریسک مالی، مهمان پرریسک است که در شناسایی مهمان پرریسک قبل از رزرو مفصل آمده.
اشتباههای رایج در محاسبهی سود
شمردن کل مبلغ رزرو لغوشده. فقط جریمهی دریافتی درآمد است.
تقسیم هزینهی مشترک بهصورت مساوی بین ساختمانهای نامساوی. مجتمع ۲۰ واحدی و ۴ واحدی سهم برابر ندارند.
حذف هزینههای کوچک. ده هزینهی ۱۰۰ تا ۳۰۰ هزار تومانی در ماه معمولاً از یک تعمیر بزرگ بیشتر درمیآید.
مقایسهی ماه پرمسافر با ماه خلوت. فصل را با فصل مقایسه کنید.
ثبتنکردن کارت شخصی. هر هزینهای که بینام بماند دعوا میسازد.
اعتماد به اشغال بهتنهایی. اشغال ۹۰٪ با قیمتی زیر هزینهی واقعی، ضرر خوشرنگ است.
سؤالهای پرتکرار
سود واقعی اقامتگاه را چطور حساب کنم؟
درآمد اقامت دوره را از مجموع همهی هزینهها (ثابت، متغیر و فرسایش اثاثیه) کم کنید. هزینههایی که شریک یا کارمند از جیب خودش داده هم باید در جمع بیاید. برای قضاوت بهتر، شاخصهای اشغال، ADR و RevPAR را هم کنار سود بگذارید.
چند درصد از درآمد اقامتگاه سود خالص است؟
عدد ثابتی وجود ندارد و به شهر، فصل، نوع واحد و مدل مدیریت بستگی دارد. در مثال این مقاله حدود ۴۸٪ شد، ولی آن عدد فرضی است. بهجای عدد دیگران، حاشیهی سود خودتان را ماه به ماه ثبت و مقایسه کنید.
نقطهی سربهسر اقامتگاه یعنی چه؟
یعنی تعداد شبی که باید فروش بروید تا درآمد کل هزینهها را پوشش دهد. فرمولش: هزینههای ثابت ماهانه ÷ (قیمت هر شب − هزینهی متغیر هر شب). بالاتر از آن سود میکنید و پایینتر ضرر.
هزینهی استهلاک اثاثیه را چطور بشماریم؟
قیمت خرید اثاثیه را بر عمر مفید تخمینی آن (به ماه) تقسیم کنید. عمر مفید را از تجربهی واحد خودتان حدس بزنید، چون در اجارهی کوتاهمدت معمولاً زودتر از استفادهی خانگی تمام میشود. این رقم را ماهانه کنار بگذارید تا تعویض اثاثیه از جیب نیاید.
وقتی چند شریک هستیم، سود چطور تقسیم میشود؟
سود خالص بر اساس درصد سهم تقسیم میشود، سپس هزینههایی که هر شریک از کارت خودش داده، واریز و برداشت صندوق و مطالبات دستی تعدیل میشود. در نتیجه مبلغ نهایی هر نفر لزوماً درصد سهمش از سود نیست.
راهنماهای مرتبط
در همین مجموعه:
هزینههای پنهان اجاره کوتاهمدت — قبض و نظافت را همه حساب میکنند؛ اما فرسایش وسایل، روزهای خالی، کمیسیون، کارت شخصی شرکا و وقت خودتان بیصدا سود…
تسویه حساب شرکا و سهامداران اقامتگاه — سهم هر شریک از سود اقامتگاه فقط «درصدش ضربدر سود» نیست. هزینهای که یکی با کارت خودش داده، پولی که به صندوق ریخته یا…
بیعانه، پیشپرداخت و ودیعه اقامتگاه — بیعانه و پیشپرداخت در عرف تقریباً یکیاند، ولی ودیعه در قانون مدنی معنای دیگری دارد. بدانید هر کلمه چه بار حقوقی…
بودجه و جریان نقدی اقامتگاه — اقامتگاه فصلی را با میانگین سالانه نمیشود اداره کرد. بودجهی ماهانه با حداقل ماهانه، سه سناریوی درآمد، صندوق ذخیرهی…
مالیات و دفترداری اجاره کوتاهمدت اقامتگاه — دفترداری سادهی اقامتگاه از چهار دفتر و یک روال ماهانه ساخته میشود. بخش مالیات فقط به آنچه در متن قانون تأیید شد…
راهنماهای پیلار دیگر:
شناخت مهمان پرریسک؛ غربالگری و لیست سیاه — مهمان پرریسک با ظاهر یا حدس شناخته نمیشود؛ با نشانههای رفتاری، چند سؤال ساده، سابقهی مستند و در صورت نیاز لیست…
مدیریت چند اقامتگاه؛ از یک واحد تا چند مجتمع — با رشد از یک واحد به چند واحد و بعد چند مجتمع، چیزهایی که تا دیروز با حافظه و گوشی اداره میشد از هم میپاشد. این…
اجاره کوتاهمدت چیست؟ درآمد و تفاوت با سالانه — اجاره کوتاهمدت یعنی اجارهی شبانه تا چند هفته با خدمات و مدیریت روزانه. تعریف، مدلها، مقایسهی درآمد با اجاره…
نظرها